Este caso sigue una tanda vecinal que estudia pasar a un fondo con reglas escritas. El grupo, las cifras y las decisiones son inventados para aprender; no describen resultados de MEE ni una organización real. La pregunta es qué cambia al conservar dinero, proponer préstamos y considerar una figura legal, antes de operar.
Tanda vecinal: la primera fase del caso
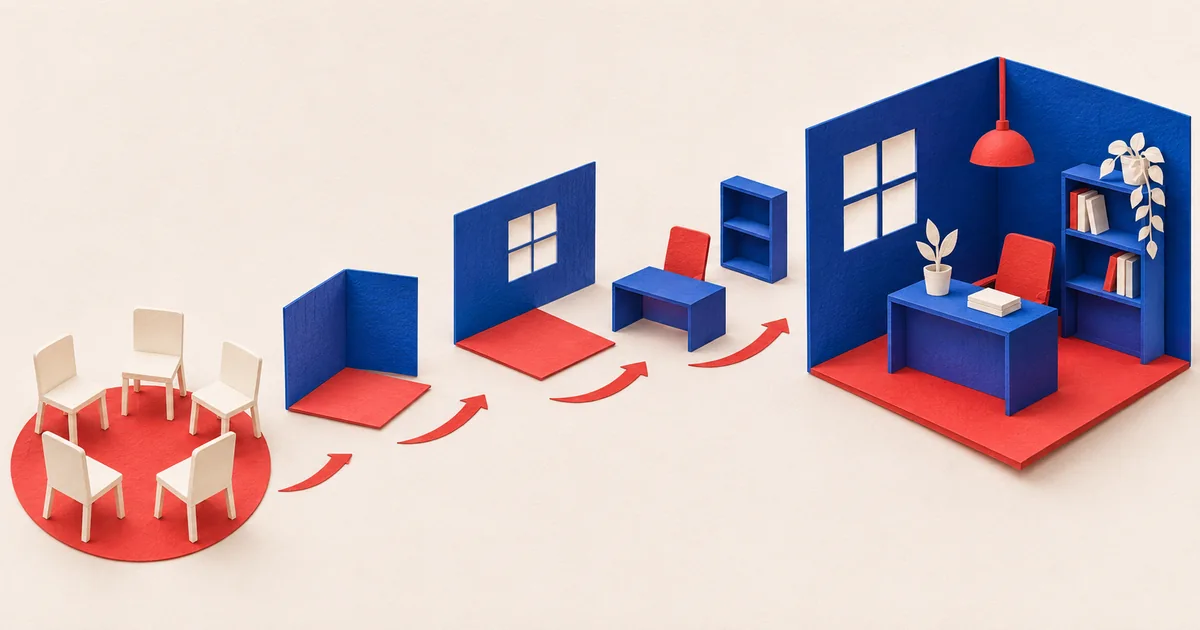
Ejemplo hipotético: seis vecinos acuerdan una tanda de seis encuentros. Cada persona aporta 20 unidades en cada encuentro y una recibe las 120 reunidas. En este ejercicio, todos cumplen, nadie cobra gastos y cada participante recibe una vez. Al final, cada uno ha aportado 120 y recibido 120; el mecanismo no crea por sí mismo una ganancia.
El modelo de Besley, Coate y Loury de 1993 estudia asociaciones rotativas, distintas formas de asignación y el problema del incumplimiento. Esa es una referencia teórica para formular preguntas sobre el caso. No demuestra que este grupo ficticio exista, funcione ni vaya a mejorar su bienestar en cualquier circunstancia.
En la propuesta educativa de MEE, los vecinos escriben aportaciones, turnos, constancia de entrega y una forma de hablar de retrasos. Aclaran que recibir antes no cancela las aportaciones posteriores. Ese documento imaginario organiza la conversación; no lo presentamos como plantilla legal suficiente ni como garantía de que todas las personas cumplirán.
El cambio decisivo: conservar una caja común
Al cerrar el ciclo, el grupo no tiene un sobrante automático de 720. En el supuesto descrito, todo el dinero reunido en cada encuentro ya se entregó. Si desean crear una caja permanente, tendrían que plantear nuevas aportaciones y condiciones, separadas de lo que habían acordado para la tanda.
Esta distinción es la primera lección de MEE: el registro de los movimientos debe permitir entender de quién es cada cantidad y qué compromiso sigue pendiente. Cambiar de nombre no crea recursos. Tampoco debería utilizarse un acuerdo sobre turnos para dar por aceptada otra actividad financiera que las personas no han revisado.
Fase 2: estudiar préstamos internos con reglas
Ejemplo hipotético: en una simulación sobre papel, las seis personas plantean aportar 30 unidades nuevas cada una: 180 en total. Si se prestaran 120, quedarían 60 disponibles, además del derecho de cobro correspondiente. Cuatro devoluciones de 30 repondrían el principal si se cumplieran. No se incluyen intereses ni gastos, y la simulación no autoriza a realizar esa actividad.
Antes de aportar o prestar, MEE propone comprobar su encaje legal. En el ejercicio, el grupo prepara una ficha de preguntas para esa consulta: quién sería titular de los fondos, qué derechos tendría cada aportante, quién decidiría una operación y cómo se comunicaría un impago. El paso siguiente depende de las respuestas, no del entusiasmo por ampliar el grupo.
Los vecinos también compararían la cantidad que debería estar disponible con los pagos que esperan recibir. En esta simulación, un derecho a cobrar 120 no equivale a tener esas 120 en caja. Una explicación que mezclara ambos conceptos impediría comprender qué recursos podrían utilizarse en un momento concreto.
Fase 3: una figura legal exige revisar la actividad
El caso plantea tres palabras que conviene examinar: asociación, cooperativa y plataforma. MEE propone preguntar qué actividad se realizaría y qué requisitos le corresponden antes de escoger una etiqueta. No presentamos esas formas como permisos intercambiables para recibir depósitos o prestar dinero. Tampoco suponemos que un reglamento interno sustituya una autorización exigible.
Como contraste, la Ley española 13/1989 regula cooperativas de crédito y contempla autorización previa e inscripciones. La ficha de la CNBV mexicana distingue SOCAP de nivel básico y niveles de operación I a IV con regímenes diferentes. Son ejemplos territoriales que ayudan a identificar preguntas; no resolvemos con ellos el encaje de este grupo ficticio en un país no especificado.
En el desenlace propuesto por MEE, los vecinos pausan la ampliación y encargan una revisión de la actividad que desean realizar y de las opciones existentes. Solo después podrían decidir entre continuar con un mecanismo admisible, utilizar una entidad adecuada, preparar una figura autorizada o abandonar la idea. El caso no termina atribuyéndoles una licencia ni una cooperativa ya constituida.
El mejor argumento en contra: escribir no elimina el incumplimiento
Besley, Coate y Loury incluyen la posibilidad de incumplimiento al discutir la sostenibilidad de asociaciones rotativas. MEE extrae de ahí una objeción para el caso: una regla escrita puede describir un compromiso, pero no demuestra capacidad de pagar. Este razonamiento no convierte el artículo teórico en evaluación de nuestro grupo imaginario.
Un reglamento tampoco resuelve por sí solo conflictos de interés o errores de registro. MEE propondría comprobar que cada decisión pueda explicarse y que las personas comprendan las consecuencias de un retraso. La respuesta podría ser reducir la ambición del proyecto, detenerlo o estudiar una opción diferente; crecer no es el criterio único de éxito.
Qué salió bien y qué riesgos aparecieron en la simulación
En el relato, lo que mejora es la precisión de las preguntas: la caja nueva se separa del ciclo anterior y las promesas de cobro se distinguen del dinero disponible. Son aprendizajes del ejercicio, no resultados observados ni pruebas de rentabilidad. Los riesgos señalados siguen abiertos: incumplimiento, acceso a los fondos, administración y encaje normativo.
MEE propone cerrar la sesión con una hoja de decisiones pendientes. Marca qué se ha entendido, qué falta verificar y qué actividad debe permanecer en pausa hasta resolverlo. Cada persona conserva la posibilidad de no participar en una nueva etapa. El acuerdo inicial no debe utilizarse para presionarla a aceptar un compromiso diferente.
Si utilizas el caso para aprender con otras personas, cambia las cifras y repite las cuentas antes de discutir organizaciones o contratos. Separa claramente simulación, hechos comprobados y decisiones que requieren revisión profesional. La utilidad de la sesión reside en comprender los compromisos, sin convertir el ejercicio en una captación real de dinero.
Preguntas frecuentes
¿Este grupo vecinal existe o ha sido acompañado por MEE?
No. Es una construcción educativa de MEE, con personas, cifras y desenlace hipotéticos. Las fuentes sirven para contrastar conceptos y límites, no para certificar resultados del relato. No hay un fondo al que incorporarse ni una invitación a aportar dinero. Tampoco se presentan testimonios, autorizaciones o beneficios de participantes reales.
¿Completar una tanda deja dinero acumulado para prestar?
En la simulación descrita, no: las aportaciones se entregan en cada turno y no se cobran gastos. Al terminar, no aparece un sobrante colectivo automático. Crear otra caja exigiría plantear recursos y compromisos distintos. Esa cuenta pertenece al ejemplo y no describe las condiciones de cualquier tanda que exista en la realidad.
¿Basta con registrarse como asociación?
No deberías interpretar una etiqueta organizativa como autorización para cualquier actividad financiera. MEE propone describir primero las operaciones y consultar los requisitos del país correspondiente. Los ejemplos normativos citados son parciales. El caso no proporciona un procedimiento de constitución, una licencia ni una vía para eludir supervisión o protección de los ahorradores.
Aviso: contenido educativo, no asesoramiento financiero ni legal. Consulta la normativa de tu país antes de formalizar un fondo. Puede haber pérdida total, iliquidez y fraude. MEE no capta ni gestiona dinero.
Para seguir aprendiendo
- Qué es la inversión distribuida
- Contratos claros: por qué la confianza necesita papel
- Préstamos entre particulares: ventajas y peligros
Fuentes y alcance
Consulta y revisión: 03/11/2026. Los ejemplos hipotéticos y las pautas prácticas son propuestas de MEE. Se indica el alcance de las fuentes consultadas.
- Besley, Coate y Loury · The Economics of Rotating Savings and Credit Associations · 1993. Inicio del artículo teórico y descripción del mecanismo y el incumplimiento. El caso, sus cifras y desenlace son construcciones educativas de MEE. Consulta: 03/11/2026.
- España · Ley 13/1989 de Cooperativas de Crédito · BOE. Artículos 1 y 5: naturaleza y requisitos de constitución. Consolidación informativa actualizada el 29/06/2023; lectura parcial. Consulta: 03/11/2026.
- México · CNBV · sociedades cooperativas de ahorro y préstamo. Definición, entidades autorizadas y distinción del nivel básico. No dictamen sobre una entidad o grupo concreto. Consulta: 03/11/2026.