La educación financiera en casa empieza con decisiones que los hijos pueden comprender: elegir, esperar, comparar y preguntar. Este plan por edades es una propuesta flexible de MEE, no una prueba de madurez. Adapta las actividades a sus capacidades y a los recursos familiares, sin convertir aprender sobre dinero en asumir preocupaciones adultas.
Educación financiera en casa: un plan adaptable
David Whitebread y Sue Bingham revisaron en 2013 el aprendizaje y la formación de hábitos infantiles para el Money Advice Service. Su conclusión destaca prácticas que los adultos muestran, explican y comparten, frente a enseñar conocimientos financieros explícitos de forma aislada. Es una revisión de investigación, no un ensayo de este calendario doméstico.
El marco OCDE/UE de 2023 organiza competencias de dinero y transacciones, planificación, riesgo y entorno financiero. Sus grupos son 6–10, 11–15 y 16–18 años. Los cuatro tramos siguientes pertenecen a la propuesta práctica de MEE y no reproducen esos grupos oficiales. Sirven para orientarse, sin fijar una fecha límite para aprender.
3–6 años: esperar y elegir
MEE propone empezar con elecciones pequeñas que tengan un límite comprensible: escoger un cuento para hoy o decidir qué fruta llevar. Puedes explicar que elegir una alternativa deja otra para después. El coste de oportunidad significa precisamente aquello a lo que renuncias al decidir; no requiere empezar por monedas.
Cuando haya una compra, muestra lo que haces con palabras sencillas. Comparar dos objetos permite hablar de para qué sirven, además de su precio. Evita prometer algo que después usarás como castigo retirándolo sin explicación. Si esperar resulta difícil, reducid la espera o cambiad la actividad; el ejercicio no mide el carácter.
Ejemplo hipotético: Elisa ofrece a su hijo elegir entre dos meriendas ya disponibles. Él quiere ambas. Ella mantiene el límite y explica que la otra puede guardarse para mañana. Después escuchan qué le gustó de su elección. No hay una prueba de inteligencia ni una predicción sobre sus ingresos futuros.
7–12 años: paga, ahorro y metas
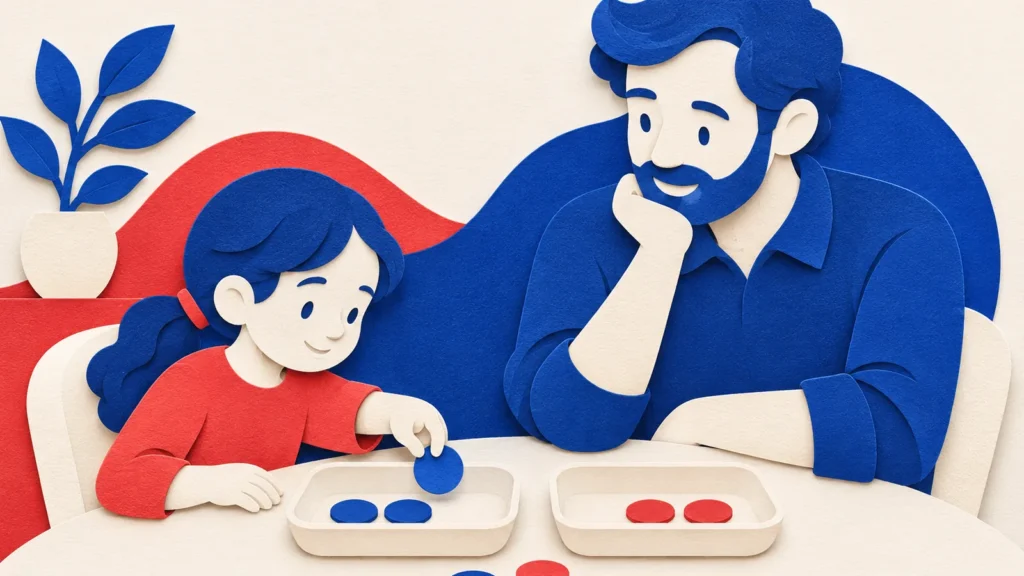
Si la familia dispone de dinero para una paga, conviene acordar su finalidad, periodicidad y qué gastos siguen siendo adultos. No existe en este plan una cantidad correcta para todos. También se puede aprender registrando fichas de un juego, comparando precios de una lista o planificando un material compartido.
Para una meta pequeña, distinguimos cuánto hay, cuánto falta y qué decisiones pueden cambiar el plazo. El adulto debe explicar las condiciones antes de empezar. MEE propone dejar un margen de elección que no ponga en riesgo necesidades básicas y revisar un error sin humillar a quien estaba aprendiendo.
Ejemplo hipotético: Bruno quiere comprar un libro de 18 unidades y dispone de 6. Decide reservar 3 por semana: le faltan 12 y necesitaría cuatro semanas si precio y aportaciones no cambian. Su padre comprueba la cuenta con él. Es un ejercicio aritmético, sin intereses, comisiones ni garantía de que todas las familias puedan aportar esa cantidad.
13–17 años: presupuesto, trabajo y banca
Un presupuesto de práctica puede incluir un gasto elegido por el adolescente, una reserva y un imprevisto simulado. Es importante distinguir ingresos seguros de cantidades esperadas. Si una salida cuesta más de lo previsto, preguntad qué información faltaba y qué alternativa existe antes de buscar culpables.
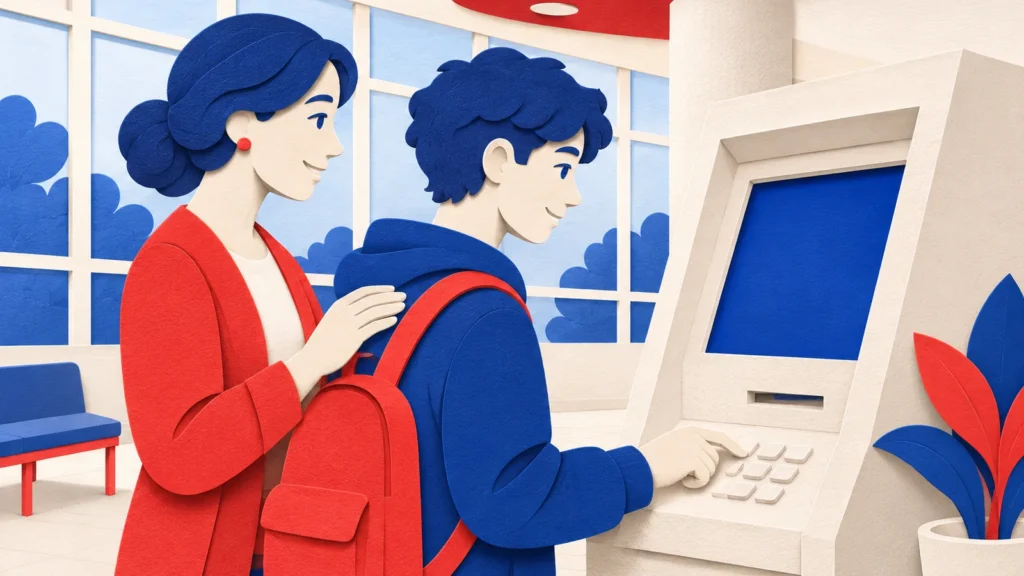
Antes de un primer trabajo o producto bancario, investigad las reglas del país, la edad requerida, las autorizaciones y las condiciones aplicables. La actividad educativa puede hacerse con documentos de ejemplo sin firmar un contrato ni abrir una cuenta. No hace falta contratar para aprender a comparar una comisión.
MEE propone practicar la privacidad con datos ficticios: reconocer qué información es personal, detener una operación que no se entiende y pedir ayuda por un canal oficial. El terminal de la ilustración es simbólico. Nunca deben publicarse capturas con claves o datos reales para demostrar que una tarea está terminada.
18 en adelante: crédito, impuestos e inversión
Este tramo se refiere a temas próximos a la vida adulta; no establece la mayoría de edad legal para todos los países. La propuesta consiste en leer una oferta, identificar el coste total, entender obligaciones y comprobar qué institución responde preguntas. Cumplir años tampoco obliga a endeudarse o empezar a invertir.
Un ejercicio útil es comparar dos presupuestos de vivienda con supuestos explícitos: ingresos, pagos periódicos y gastos variables. Otro consiste en localizar la información oficial sobre una obligación tributaria relevante. Para inversión, empieza por fines, plazo, liquidez y posibilidad de pérdida, sin elegir un producto para demostrar conocimientos.
El mejor argumento en contra: cada niño es distinto
La objeción es decisiva: dividir por edades puede convertirse en una competición injusta. El propio marco OCDE/UE reconoce heterogeneidad y desarrollo gradual de competencias. Whitebread y Bingham sitúan el aprendizaje en experiencias y relaciones. Ninguna de esas fuentes demuestra que un niño concreto deba dominar estas actividades en su cumpleaños.
También hay hogares sin margen para una paga o un ahorro periódico. MEE propone separar la capacidad de explicar una decisión de la cantidad disponible. No pagar una actividad no significa desinterés educativo. Comparar opciones reales y reconocer restricciones puede ofrecer una conversación honesta sin fingir una abundancia que no existe.
La lectura de MEE
Queremos que aprender sobre dinero amplíe autonomía: preguntar, calcular, reconocer riesgos y pedir ayuda. Un plan familiar debe conservar cuidado y posibilidad de equivocarse. El saldo no mide la dignidad ni el afecto. Esta entrada es educativa; no ofrece asesoramiento financiero personal ni garantiza competencias o resultados futuros.
Qué puedes hacer tú
Elige una actividad comprensible, fija su límite y reserva un momento para revisarla. Pregunta qué se entendió y qué resultó confuso. Puedes repetir un paso o cambiar de ejemplo. Anota una pregunta para una fuente oficial si aparece un contrato, impuesto o requisito que desconoces. No necesitas completar el plan de una vez.
Preguntas frecuentes
¿Los hábitos financieros quedan fijados a los siete años?
Esta entrada no sostiene esa conclusión. La revisión de Whitebread y Bingham examina capacidades y experiencias tempranas; no convierte un cumpleaños en una frontera irreversible. El marco OCDE/UE también plantea una progresión de competencias. MEE propone seguir aprendiendo y adaptar las actividades, sin usar una edad como diagnóstico o sentencia.
¿Es imprescindible dar una paga?
No para realizar los ejercicios propuestos aquí. Puedes comparar opciones, preparar una lista o trabajar con fichas sin entregar dinero. Si hay paga, conviene acordar su finalidad y límites según los recursos familiares. MEE no establece una cantidad universal ni presenta la paga como un método cuya superioridad esté demostrada para todos.
¿Aprender a invertir exige comprar productos reales?
No. La propuesta permite estudiar documentos de ejemplo, distinguir ahorro e inversión y preguntar qué pérdidas serían posibles. Contratar añade obligaciones que dependen del producto y del país. Antes de hacerlo hacen falta información vigente y una decisión propia. Un ejercicio educativo no demuestra que una operación sea adecuada para una persona concreta.
Para seguir aprendiendo
- Cultura del ahorro: cómo pasarla a la siguiente generación
- Qué es la autonomía y por qué no significa hacer lo que quieras
- Diez valores que MEE propone transmitir (y por qué)
Fuentes y alcance
Consulta y revisión: 04/11/2026. Los ejemplos hipotéticos y las propuestas prácticas son elaboración de MEE. Se precisa el alcance de las lecturas y de las interpretaciones históricas.
- David Whitebread y Sue Bingham · Habit Formation and Learning in Young Children · Money Advice Service, 2013. Introducción y pasajes de las páginas 20–21 y 24 de la revisión de 2013. Reproducción del informe original, lectura parcial. Consulta: 04/11/2026.
- Unión Europea/OCDE · Financial competence framework for children and youth · 2023. Introducción, objetivos y grupos de edad, páginas 6–10. Los cuatro tramos de la entrada son una propuesta de MEE, no los grupos oficiales. Consulta: 04/11/2026.