La cultura del ahorro puede enseñarse mostrando decisiones, eligiendo metas y dejando espacio para practicar. MEE propone hacerlo con recursos disponibles y sin convertir cada compra en culpa. Guardar dinero no garantiza un hábito permanente ni protege por sí solo frente a la inflación. La lección incluye entender para qué se reserva y cuándo tendrá sentido utilizarlo.
Cultura del ahorro: reservar con un propósito
En una entrevista de 2017, Miguel Anxo Bastos relaciona el ahorro con consumir por debajo de las posibilidades disponibles y con la formación de capital. También destaca las instituciones que canalizan esos recursos. Es una perspectiva sobre ahorro y desarrollo, no una regla que demuestre cuánto debe reservar cada familia ni una garantía de riqueza individual.
En casa puedes empezar por una decisión visible: guardar una parte de un recurso para algo que valoras. Explica qué uso inmediato dejas pendiente y qué objetivo persigues. Si los ingresos apenas cubren necesidades, no conviertas la falta de margen en una falta moral. Hablar de prioridades y de costes sigue siendo posible sin exigir una cantidad que no existe.
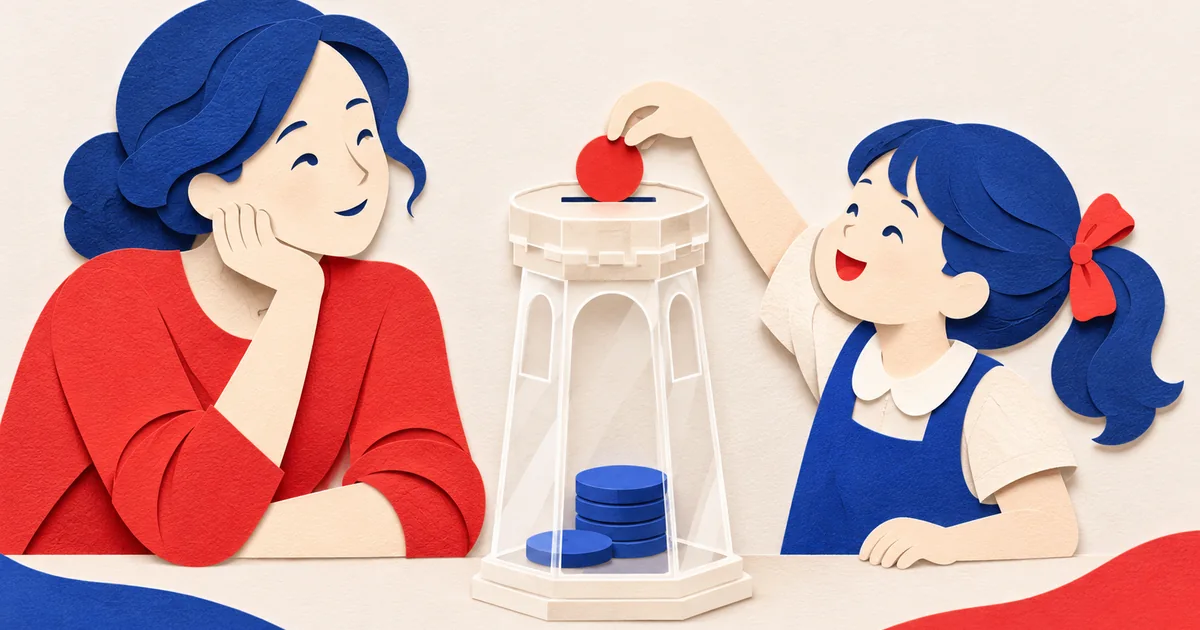
La meta necesita pertenecer también a quien aprende. Un recipiente transparente puede mostrar un avance, pero no sustituye una conversación sobre el destino. Permite preguntar por el precio, cambiar una preferencia y reconocer si el objetivo ha dejado de importar. El ahorro propuesto por MEE sirve para decidir sobre recursos, no para mantenerlos inmóviles indefinidamente.
Ejemplo hipotético: Lara quiere un cuaderno que cuesta doce unidades monetarias y ya tiene cuatro. Decide reservar dos cada semana, sin intereses ni cambios de precio en este ejercicio. Necesita cuatro semanas para reunir las ocho restantes. Su adulto comprueba la cuenta con ella y acuerda cómo revisar el plan si aparece otro gasto. No es una pauta de asignación de dinero para todas las edades.
Tasas de ahorro por país: qué mide la OCDE
El indicador de ahorro neto de hogares de la OCDE utiliza renta disponible neta, un ajuste por derechos de pensiones y consumo final. Incluye hogares e instituciones sin fines de lucro a su servicio. Estas son dos observaciones anuales de 2024 recuperadas de su API el 4 de noviembre de 2026, redondeadas a dos decimales.
| País | Ahorro neto como porcentaje de renta disponible neta |
|---|---|
| España | 9,22% |
| Estados Unidos | 5,66% |
Son agregados de contabilidad nacional, no el porcentaje ahorrado por cada hogar ni una mediana. Tampoco son directamente intercambiables con tasas brutas o datos mensuales de otra fuente. El ajuste de pensiones impide interpretar sin más toda la cifra como dinero depositado voluntariamente en una cuenta. Las observaciones pueden revisarse.
Comparar esos resultados no permite concluir qué padres educan mejor. Para evaluar una experiencia familiar, necesitas conocer su objetivo y recursos. Una estadística de hogares de todo un país responde a otra pregunta. Utilízala para aprender a leer definiciones y periodos, sin imponerla como cuota de ahorro a un niño.
Juegos y herramientas según lo que se comprende
El CFPB estadounidense organiza su guía educativa por etapas: contar y clasificar en la primera infancia; manejar conceptos básicos y metas en la infancia media; comparar información y decisiones más complejas en adolescencia y juventud. Es un marco de aprendizaje, no una prueba que todos deban superar al cumplir una edad exacta.
Estas actividades son propuestas de MEE para adaptar ese enfoque. Si la persona está aprendiendo a contar, usa fichas grandes de papel y una cantidad pequeña para repartir entre usos dibujados. Puedes hacer el mismo ejercicio con tiempo de juego o materiales. No hace falta dar dinero real ni colocar monedas pequeñas al alcance de un niño pequeño.
Cuando pueda seguir un plan sencillo, elige con ella un objetivo y anota lo reunido y lo pendiente. Si ya compara ofertas, revisad el precio final, las condiciones y la fuente de información. La herramienta debe hacer la decisión más comprensible. Una aplicación compleja o una hucha atractiva no acredita por sí sola que se esté aprendiendo.
Si ofreces una aportación adicional, explica de antemano cuánto puedes dar y bajo qué condiciones. MEE propone evitar recompensas que cambien cada semana sin aviso o que conviertan una necesidad básica en premio. También conviene hablar de qué ocurrirá cuando termine la ayuda: el plan no debería depender de un ingreso presentado como permanente si no lo es.
El mejor argumento en contra: la inflación reduce poder de compra
La objeción es correcta: guardar una cantidad nominal no garantiza conservar lo que permite comprar. El Banco Central Europeo explica la inflación como un aumento generalizado de precios que reduce el poder adquisitivo de una unidad monetaria. Enseñar ahorro requiere mostrar esa diferencia, sin convertir cualquier inversión en una protección segura.
Ejemplo hipotético: Un saldo de cien se mantiene sin intereses y una cesta pasa de cien a ciento diez durante el periodo. El saldo permite comprar 100/110, aproximadamente el 90,91% de aquella cesta. La inflación supuesta es 10%; no se afirma que sea la tasa actual de un país. Tampoco se ha calculado una pérdida de diez unidades en el saldo nominal, que sigue siendo cien.
La respuesta de MEE es separar propósitos: disponibilidad para un gasto próximo, aprendizaje y decisiones de plazo más largo. Antes de elegir un producto real, habría que conocer acceso, costes, riesgos y condiciones del país. Esta entrada no selecciona una cuenta, una moneda o una inversión para una familia concreta.
La lectura de MEE
MEE propone una cultura del ahorro que amplíe la autonomía. Explicar renuncias, practicar cuentas y respetar metas propias permite examinar decisiones. Esa propuesta debe reconocer necesidades y límites. El brote de la ilustración es una metáfora: no representa rentabilidad, interés garantizado ni una promesa de que cualquier cantidad guardada se multiplicará.
Qué puedes hacer tú
Elige un objetivo pequeño, escribe su precio y decide qué recurso puede reservarse. Acordad cómo registrar el avance y cuándo revisarlo. Al terminar, preguntad qué cambió: el precio, el deseo, el plazo o la cantidad disponible. El resultado del ejercicio puede ser comprar, seguir esperando o escoger otra meta con mejores razones.
Preguntas frecuentes
¿Debo obligar a ahorrar un porcentaje fijo?
Esta propuesta no establece una cuota universal. Puedes acordar una parte y revisar si la persona entiende su objetivo y conserva margen para decidir. Explica también las necesidades que no son opcionales. Un porcentaje copiado de una estadística nacional o de otra familia no demuestra que el acuerdo sea adecuado para tu situación.
¿Una recompensa hará que ahorre siempre?
No hay una garantía de permanencia en las fuentes utilizadas aquí. Si decides aportar una cantidad adicional, explica su límite y observa qué entiende la persona sobre el plan. Pregunta cómo seguiría sin esa ayuda. La recompensa puede formar parte de un ejercicio, pero no sustituye comprender el objetivo y las condiciones.
¿Debo invertir todo para evitar la inflación?
No se desprende eso de reconocer la pérdida de poder de compra. Una inversión puede tener costes, riesgo de pérdida y restricciones para recuperar el dinero. El propósito y el plazo importan. Para una decisión real necesitas revisar condiciones concretas; esta entrada ofrece conceptos y ejercicios, sin recomendar que todo el ahorro familiar asuma riesgo.
Para seguir aprendiendo
- Lo que se hereda sin testamento: hábitos de ahorro de padres a hijos
- Capital: qué es y por qué hace más productivo el trabajo
- Responsabilidad generacional: pensar en quien todavía no vota
Fuentes y alcance
Consulta y revisión: 04/11/2026. Los ejemplos hipotéticos y las propuestas prácticas son elaboración de MEE. Se precisa el alcance de las lecturas y de las interpretaciones históricas.
- Miguel Anxo Bastos · entrevista en Centro Mises · 20/04/2017. Primera respuesta sobre ahorro, capital e instituciones. No lectura del libro completo. Consulta: 04/11/2026.
- OCDE · Household savings · definición y datos NAAG 2024. Definición institucional y dos observaciones anuales de 2024 obtenidas por API el04/11/2026. Agregados netos, no metas familiares. Consulta: 04/11/2026.
- CFPB · Financial knowledge and decision-making skills · marco educativo. Tabla educativa por etapas. Orientación general, sin una prueba individual ni garantía de hábito permanente. Consulta: 04/11/2026.
- Banco Central Europeo · What is inflation?. Definición de inflación y poder adquisitivo. El ejemplo numérico es hipotético y propio de MEE. Consulta: 04/11/2026.