Un plan de sacrificio a 12 meses puede ordenar tu primer capital si convierte una intención en decisiones revisables. El calendario no crea ingresos ni elimina imprevistos. Aquí proponemos medir, explorar opciones y contrastar un proyecto, dejando abierta la posibilidad de ampliar el plazo o cambiar el objetivo cuando no resulte viable.
Contenido educativo. No es asesoramiento financiero, fiscal ni legal. Consulta a un profesional de tu país.
Plan de sacrificio a 12 meses: meses 1–3 para medir y revisar
Primero define para qué quieres reunir recursos. Primer capital puede significar una herramienta, formación o medios para ensayar un servicio. Cada finalidad exige comprobaciones distintas. Escribe la necesidad que pretendes resolver y qué información falta sobre su coste. Una cifra sin destino no permite saber qué has preparado ni si comprar algo al terminar el año sería razonable.
La ficha My new money goal del CFPB organiza una meta mediante importe, propósito y plazo y contrasta ingresos, gastos y objetivos de ahorro existentes. Reconoce que puede no quedar margen y contempla ajustes del tiempo o de la meta. Es una herramienta educativa estadounidense; no valida nuestro calendario ni determina productos adecuados en otro país.
Durante el primer mes, reúne información de cobros y pagos disponibles. Distingue lo que ya ocurrió de lo que esperas recibir. Si los ingresos cambian, conserva esa variación y evita convertir una buena semana en una promesa para todo el año. El objetivo de MEE es que puedas explicar de dónde sale cada cifra antes de decidir qué compromiso adicional cabe.
En el segundo mes, revisa gastos modificables con sus consecuencias. Cancelar, cambiar o negociar requiere conocer condiciones y costes. En el tercero, contrasta lo previsto con lo ocurrido y actualiza la meta. Recortar una necesidad esencial no es una condición de este plan. Si no hay margen, el resultado de medir puede ser localizar restricciones y preparar una consulta o una alternativa.
Ejemplo hipotético: una persona quiere reunir recursos para reparar bicicletas. Al ordenar sus gastos descubre que debe sustituir un equipo doméstico esencial antes de comprar herramientas. Cambia la secuencia y deja el ensayo comercial pendiente de comprobar costes y demanda. El caso es inventado; no demuestra ahorro posible ni obliga a completar ambas compras dentro del mismo año.
Meses 4–6: explorar ingresos adicionales con límites
Para el cuarto mes, elige una posibilidad que puedas investigar sin prometer ingresos. Puede ser una actividad compatible con tu empleo, una mejora de un servicio existente o una formación necesaria para acceder a otras tareas. Antes de aceptarla, comprueba condiciones de contratación, compatibilidad y obligaciones aplicables. El artículo sobre proyecto paralelo desarrolla esas preguntas.
En el quinto mes, prepara una prueba acotada si existen condiciones para realizarla. Escribe qué ofreces, a quién, con qué recursos y qué necesitas aprender. Una consulta no es una venta y una venta todavía no demuestra que la actividad pueda sostenerse. Registra por separado cobros, costes y tiempo, sin dar por repetible un resultado aislado.
En el sexto mes, decide qué justifica continuar. MEE propone contrastar lo aprendido con la alternativa de cambiar o detener el ensayo. Si la actividad exige incumplir obligaciones o invadir de forma habitual el descanso necesario, revisa su alcance antes de ampliarla. No te pedimos añadir una jornada completa a otra ni asumir un gasto que solo se pagaría con ingresos todavía imaginados.
Meses 7–9: revisar cómo se conserva el ahorro
El séptimo mes puede servir para comprobar qué recursos están realmente disponibles y qué compromisos tienen asociados. Distingue el dinero del proyecto de pagos próximos y de otros objetivos del hogar. Esa separación organiza la conversación; no prescribe porcentajes ni significa que un mismo ingreso permita atender simultáneamente todas las necesidades.
En el octavo mes, revisa el coste actualizado del objetivo y las condiciones de acceso al recurso. El artículo Ahorrar con inflación explica por qué poder adquisitivo, liquidez y riesgos requieren preguntas distintas. Cambiar efectivo por una divisa o un equipo no garantiza protección. Consulta las condiciones y el marco de tu país antes de una operación concreta.
En el noveno mes, examina qué ocurriría si necesitas utilizar el dinero antes de lo previsto. No inventes una probabilidad para el imprevisto: describe la alternativa y qué información falta. Si recuperar los recursos depende de vender un bien, comprueba que esa salida existe y sus costes. Tener una respuesta escrita no elimina el riesgo, pero permite revisarlo de forma explícita.
Meses 10–12: comprobar una primera inversión o proyecto
En el décimo mes, vuelve al propósito inicial con la información reunida. ¿Sigue existiendo la necesidad? ¿Qué recurso permitiría probarla? ¿Quién puede confirmar compatibilidad, costes y condiciones? Una compra prevista hace tiempo no se vuelve necesaria por haber esperado. El objetivo debe poder cambiar si la situación del hogar o del proyecto ha cambiado.
En el undécimo mes, reúne condiciones por escrito y compara alternativas cuando sea posible. Examina mantenimiento, acceso, obligaciones y forma de salida. Si hay cuestiones jurídicas, fiscales o financieras que no comprendes, prepara una consulta profesional. El presupuesto del proyecto debe mostrar qué pagos están confirmados y cuáles son hipótesis, sin contar una venta futura como dinero ya disponible.
En el duodécimo mes, revisa el conjunto. Puedes iniciar una prueba, conservar recursos, ampliar el plazo o descartar la idea. No hay obligación de comprar para demostrar que cumpliste. MEE interpreta que el resultado útil del calendario es una decisión mejor informada; el texto no demuestra que seguirlo produzca capital suficiente ni valida una fecha universal para invertir.
El mejor argumento en contra: un año puede dejar fuera los imprevistos
La objeción más fuerte observa que un programa mensual parece ordenado porque dibuja una continuidad que la vida puede no ofrecer. El propio CFPB incorpora en su ficha la comprobación del margen disponible y ajustes de meta o plazo. Eso refuerza una pregunta previa a cualquier calendario: si las condiciones cambian, ¿qué compromiso puede revisarse?
Aplicada por MEE, la objeción impide tratar la fecha final como una deuda moral. Una reparación, un cambio laboral o una necesidad de cuidados pueden exigir otra prioridad. Ampliar el plazo no borra automáticamente lo aprendido. Tampoco debería ser necesario compensar un mes difícil con una renuncia incompatible con necesidades esenciales.
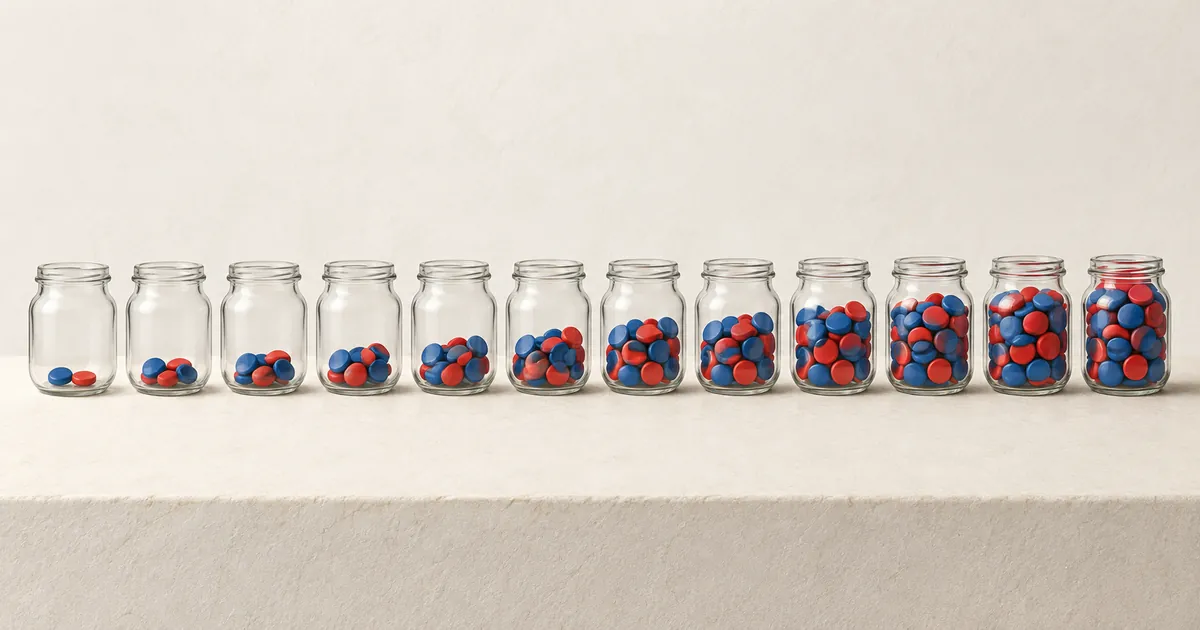
La respuesta de MEE es usar meses como puntos de revisión. No proponemos doce cuotas obligatorias ni una línea ascendente que todos deban reproducir. Si una fase no puede empezar, registra el motivo y vuelve a evaluar las siguientes. La ilustración de frascos expresa un recorrido posible; su aumento visual no es una previsión del ahorro real del lector.
La lectura de MEE: hacer visible el progreso y sus límites
Para MEE, el progreso puede consistir en reducir incertidumbre, localizar un coste omitido o descartar una compra innecesaria. También puede consistir en reservar recursos cuando existe margen. Separar esos resultados evita que cualquier retraso se convierta en fracaso y que cualquier saldo positivo se interprete como prueba de viabilidad de una empresa.
Ejemplo hipotético: una persona reúne parte del presupuesto para un servicio de mantenimiento. Al contrastar la primera oferta descubre que el equipo exige una adaptación que no había previsto. Decide mantener el dinero disponible y ensayar otra modalidad antes de comprar. Es un caso ficticio sin beneficio calculado: completar una revisión puede llevar a posponer la inversión, aunque el calendario haya avanzado.
Qué puedes hacer tú: ficha mensual de seguimiento
Usa una hoja con una fila por mes y estas columnas: propósito vigente, cobros comprobados, pagos y compromisos, recurso disponible, información nueva y próxima decisión. No necesitas un sistema complejo. Sí necesitas distinguir lo ocurrido de lo esperado y evitar sumar como recursos propios cantidades que tienen otro destino acordado.
| Mes | Pregunta de revisión | Resultado que puedes registrar |
|---|---|---|
| 1 | ¿Qué quiero preparar y qué conozco? | Propósito y documentos disponibles. |
| 2 | ¿Qué gasto podría cambiar y con qué coste? | Alternativas y condiciones comprobadas. |
| 3 | ¿Qué margen ha existido realmente? | Meta revisada o restricción identificada. |
| 4 | ¿Qué posibilidad de ingreso puedo investigar? | Compatibilidad y preguntas pendientes. |
| 5 | ¿Cabe una prueba acotada? | Alcance, recursos y criterio de aprendizaje. |
| 6 | ¿Qué justifica seguir? | Continuidad, ajuste o pausa explicados. |
| 7 | ¿Qué recursos están disponibles? | Necesidades y compromisos separados. |
| 8 | ¿Cambió el coste del objetivo? | Información actualizada y fuentes. |
| 9 | ¿Qué pasaría si necesito el dinero antes? | Condiciones de acceso y riesgos. |
| 10 | ¿Sigue teniendo sentido la idea? | Propósito y prueba revisados. |
| 11 | ¿Comprendo las condiciones? | Documentos, alternativas y consultas. |
| 12 | ¿Qué decisión sostiene la información? | Iniciar, esperar, cambiar o descartar. |
Este calendario es una propuesta editorial de MEE, no una adaptación oficial del CFPB ni un experimento con resultados demostrados. Puedes usar más tiempo para una fase o interrumpirla. Conserva también las decisiones de no avanzar: explican qué condición falta y permiten retomar la conversación sin reconstruir el proceso desde cero.
Preguntas frecuentes
¿Cuánto capital debería reunir en doce meses?
Depende del propósito, los costes comprobados y el margen real. Este plan no fija una cantidad ni un porcentaje universal. Si los recursos disponibles no permiten el objetivo, revisa su alcance o su plazo. No interpretes la fecha como una obligación de invertir ni como motivo para recortar necesidades esenciales.
¿Qué ocurre si un mes no puedo ahorrar?
Registra lo que cambió y qué compromisos siguen vigentes. La revisión puede llevar a pausar, ampliar el plazo o priorizar otra necesidad. No existe una cuota de recuperación propuesta por este artículo. Lo importante es contrastar la siguiente decisión con información actual, sin ocultar restricciones para mantener una trayectoria aparentemente perfecta.
¿Debo comprar la primera herramienta al terminar el año?
No. Antes de comprar, comprueba su utilidad, compatibilidad, costes completos y condiciones de uso o venta. Puede ser razonable conservar recursos o realizar otra prueba. La herramienta representa una capacidad posible, no un premio obligatorio por haber ahorrado. Un calendario cumplido no demuestra que exista demanda para tu actividad.
Para seguir aprendiendo
- Planificar el sacrificio y sus límites
- Distinguir consumo, ahorro y capacidad
- Examinar las alternativas que quedan fuera
- Fijar hitos y revisiones del proyecto
- Comprobar la compatibilidad de empleo y proyecto
Fuentes y alcance
Consulta y revisión: 31/10/2026. Lecturas parciales identificadas; archivar un documento no equivale a leerlo íntegro. Las pautas prácticas y los ejemplos hipotéticos son propuestas de MEE.
- CFPB, My new money goal, ficha educativa. PDF4p leído por web: propósito/plazo, ingresos/gastos, margen si existe y ajustes. Descargar no equivale a lectura; procedencia y alcance en expediente. Calendario de doce revisiones propio MEE, no herramienta oficial ni eficacia validada. Consulta: 31/10/2026.
- Finanzas para Todos, Mi presupuesto. Solo categorías visibles de ingresos y gastos/diferencia; no cálculo interactivo probado ni introducción incoherente de jubilación atribuida al cálculo. Consulta: 31/10/2026.
- MEE, Responsabilidad financiera: el presupuesto como acto de libertad, entrada186. Enlace educativo publicado, no ensayo empírico que valide el cronograma nuevo. Consulta: 31/10/2026.
- MEE, Ahorrar con inflación, entrada487. Referencia publicada sobre objetivos, liquidez y riesgos; sin protección garantizada ni consejo personal. Consulta: 31/10/2026.