Ahorrar con inflación plantea una duda comprensible: renuncias a consumir hoy y después descubres que tu dinero compra menos. La respuesta exige comparar poder adquisitivo, disponibilidad y riesgos. Antes de cambiar efectivo por una divisa, un bien o una herramienta, conviene precisar qué necesidad futura intentas cubrir y qué puedes perder.
Contenido educativo. No es asesoramiento financiero, fiscal ni legal. Consulta a un profesional de tu país.
Ahorrar con inflación: qué se erosiona
El Banco Central Europeo explica la inflación como una subida general de precios que reduce lo que permite comprar una unidad monetaria. También recuerda que cada hogar consume una combinación distinta de productos. Por eso, un índice general sirve de referencia, pero no reproduce exactamente todas las compras de una familia.
Hay dos preguntas diferentes: cuánto dinero conservas y qué puedes adquirir con él. Mantener el mismo saldo no asegura mantener la misma capacidad de compra. A la vez, desprenderte del dinero puede dejarte sin medios para una necesidad inmediata. Cualquier comparación sensata debe considerar ambas cuestiones, sin reducir la decisión a elegir el objeto cuyo precio ha subido últimamente.
El ahorro puede tener destinos distintos: pagar un gasto conocido, afrontar un imprevisto o preparar una actividad. MEE propone escribir el destino antes de buscar un producto. Una reserva para una factura cercana y los recursos de un proyecto todavía incierto necesitan análisis diferentes, aunque salgan del mismo ingreso. Esa separación es una herramienta de organización, no una distribución personalizada de tu patrimonio.
Ejemplo hipotético: una familia reserva dinero para reparar su refrigerador. Le ofrecen comprar materiales de construcción porque podrían encarecerse. Si luego la reparación exige un pago inmediato, los materiales no cumplen la función de esa reserva. La comparación relevante incluye cuándo y cómo podrían venderse, además de su posible precio futuro. No describe un hogar real ni recomienda mantener una cantidad concreta de efectivo.
Divisas, bienes y herramientas: tres respuestas distintas
La búsqueda de otra moneda tiene antecedentes, pero conviene distinguir decisiones familiares y regímenes monetarios. Andrew Berg y Eduardo Borensztein, en un artículo del FMI de 2000, diferencian el uso de dólares junto a una moneda nacional y su sustitución completa. Analizan ventajas y costes institucionales de la dolarización, incluyendo pérdida de autonomía monetaria. Ese debate histórico no constituye una recomendación para comprar hoy una divisa.
Para un hogar, la pregunta práctica es más concreta: en qué moneda tendrá que pagar y cómo puede acceder legalmente a ella. Una divisa no es una garantía universal. Su relación con la moneda de tus gastos puede cambiar, y comprarla, custodiarla o volver a convertirla plantea costes y condiciones que debes verificar. Tener otra denominación tampoco resuelve por sí solo el acceso al dinero.
Un bien duradero puede proporcionar un servicio aunque no se revenda. Una herramienta puede facilitar una actividad si existe capacidad de usarla y demanda para su resultado. MEE distingue esa utilidad de una apuesta basada únicamente en esperar que suba su precio. Antes de llamar inversión a una compra, conviene explicar para qué servirá, quién la utilizará y qué compromisos adicionales crea.
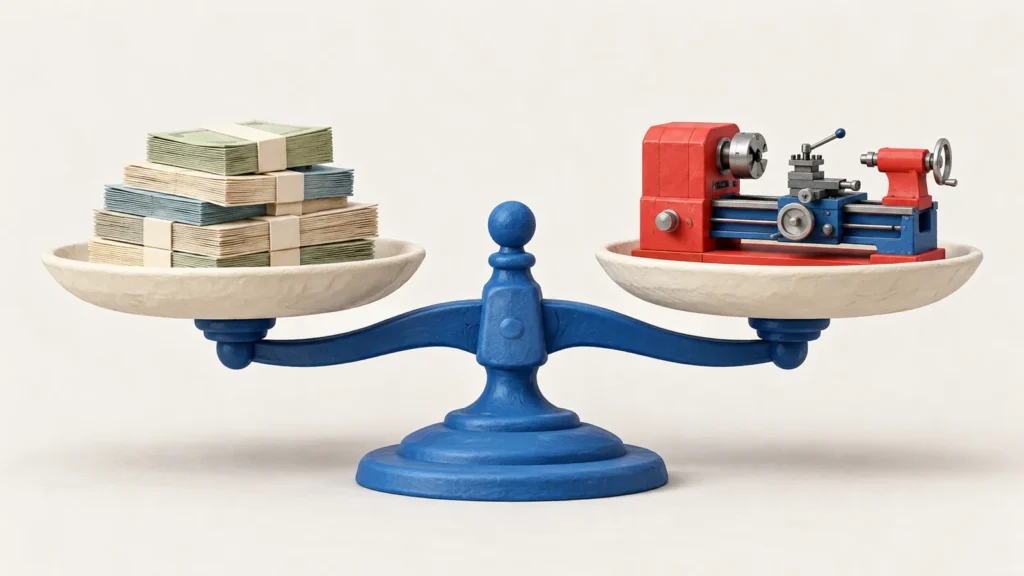
La máquina del taller de la ilustración es una metáfora. Para evaluarla en la realidad habría que investigar repuestos, consumo, mantenimiento, espacio, permisos aplicables y clientes. Comprar un equipo incompatible o innecesario puede inmovilizar recursos. El hecho de que sea tangible no convierte su adquisición en una protección automática frente a la inflación.
Riesgos: qué puede fallar en cada opción
La CNMV diferencia rentabilidad, riesgo, liquidez y gastos. Explica que deshacer una inversión depende de encontrar un mercado y que podría ser necesario aceptar un precio inferior. También señala que las comisiones afectan al resultado final. Son criterios útiles para formular preguntas; su guía española no certifica productos ni sustituye la regulación del lugar donde resides.
En una comparación propia, MEE propone describir por separado tres salidas: utilizar el recurso, conservarlo o venderlo. Un equipo puede ser útil para producir y difícil de vender. Un bien puede tener compradores, pero exigir transporte y almacenamiento. Una oferta puede parecer accesible hasta que sumas todos los pagos necesarios. Conviene obtener información verificable sobre cada paso en vez de asumir que podrás resolverlo después.
También importa qué ocurre si el ingreso se interrumpe. Una estrategia que exige renovar pagos o esperar indefinidamente para recuperar fondos puede ser incompatible con las necesidades del hogar. Esto no determina una cartera ideal. Obliga a contrastar la disponibilidad real con el calendario de gastos y a reconocer que una misma alternativa puede resultar inadecuada para personas con circunstancias distintas.
El miedo a perder poder adquisitivo tampoco permite comprobar la fiabilidad de una oferta. Una promesa de protección total merece preguntas sobre contrato, entidad responsable, costes, riesgos y posibilidad de retirada. Si las respuestas son confusas, la urgencia comercial no aporta la información que falta. No es necesario sustituir una incertidumbre conocida por otra que ni siquiera puedes describir.
El mejor argumento en contra: invertir por miedo puede ser especular
La objeción más fuerte sostiene que escapar del efectivo a cualquier precio puede aumentar la vulnerabilidad. John Maynard Keynes, en el capítulo 15 de su Teoría general, distingue motivos para conservar liquidez, entre ellos cubrir el intervalo entre cobros y pagos y atender contingencias. Reconocer esas funciones no exige compartir todas sus conclusiones de política económica.
Aplicada por MEE a este problema, la objeción es clara: una persona puede asumir conscientemente cierta erosión monetaria para conservar capacidad de pago. Si transforma todo en un recurso difícil de vender, podría quedarse sin margen cuando lo necesite. Por tanto, afirmar que toda reserva debe convertirse inmediatamente en activos elimina una función importante del dinero y convierte una pauta general en una orden peligrosa.
La respuesta de MEE es revisar cómo se conserva el ahorro, con prudencia sobre los medios disponibles. La inflación justifica estudiar alternativas, pero no prueba que cualquiera sea mejor. El resultado depende del propósito, del plazo, del acceso y de las pérdidas que podrían materializarse. Elegir con información incluye la posibilidad de aplazar una operación que todavía no se comprende.
La lectura de MEE: conservar capacidad de decisión
MEE defiende el ahorro como una forma de preparar opciones futuras. Esa defensa exige prestar atención a lo que queda después de los costes, a la utilidad del recurso y a la libertad de usarlo cuando sea necesario. Aplaudir la renuncia a consumir sin preguntar qué se ha conseguido conservar dejaría incompleto el análisis.
Una revisión puede terminar con decisiones distintas: buscar información adicional, cambiar el objetivo, posponer una compra o consultar a un profesional. Ninguna permite prometer que el sacrificio no sufrirá pérdidas. El criterio que proponemos es hacer visibles los riesgos que aceptas y evitar que la preocupación por los precios sustituya a la evaluación de la operación.
Qué puedes hacer tú: una ficha antes de mover el ahorro
Empieza por una ficha breve con el destino del dinero, la fecha en que podrías necesitarlo y la moneda de ese gasto. Añade qué parte de la información es segura y cuál es una expectativa. Cuando el propósito sea una actividad productiva, separa su presupuesto de las necesidades del hogar y escribe qué prueba de demanda falta antes de comprometer recursos.
- Comprueba el acceso: quién recibe el dinero, qué documento obtienes y cómo puedes recuperarlo o utilizarlo.
- Enumera costes completos: compra, conversión, comisiones, transporte, conservación y salida, según corresponda.
- Describe una situación adversa: caída del precio, ausencia de comprador, avería o necesidad de disponer antes de lo previsto.
- Consulta el marco aplicable: normas de contratación, cambio, declaración y tributación de tu país, con apoyo profesional cuando proceda.
- Fija una revisión: vincúlala a nueva información o a una necesidad concreta, sin perseguir cada rumor de mercado.
Ejemplo hipotético: una costurera estudia adquirir una máquina adicional. Antes de pagar, identifica trabajos que podría aceptar, verifica compatibilidad y pide información sobre reparación. Comprueba también qué pagos tendría que atender si no llegan esos encargos. La ficha puede justificar comprar, esperar o descartar. No demuestra rentabilidad, no reproduce una empresa existente y no convierte el equipo en equivalente del dinero disponible.
Conserva junto a la ficha las condiciones escritas y las dudas pendientes. Si revisas una propuesta con otra persona, pídele que explique qué podría salir mal y qué alternativa habéis dejado fuera. La conversación sirve para localizar supuestos, sin trasladarle automáticamente la decisión. Si no hay datos suficientes sobre acceso o costes, registra esa carencia antes de interpretar una subida de precios como motivo para actuar.
Preguntas frecuentes
¿Tiene sentido ahorrar si el dinero pierde poder adquisitivo?
Puede tenerlo si la reserva cumple una función concreta, como atender pagos o preparar una opción futura. La inflación obliga a revisar cómo se conserva, pero no elimina la necesidad de disponibilidad. Compara finalidad, plazo, costes y riesgos antes de decidir; este artículo no determina qué proporción deberías guardar o invertir.
¿Comprar otra moneda evita todas las pérdidas?
No. Hay que examinar el cambio respecto a la moneda de tus gastos, los costes de conversión, la custodia y el acceso legal. La estabilidad pasada tampoco garantiza el resultado de tu operación. Una decisión de un país sobre su régimen monetario no equivale a una recomendación financiera para una familia.
¿Una herramienta siempre protege mejor que el efectivo?
No. Depende de su utilidad, estado, mantenimiento y posibilidad de uso o venta. Una herramienta sin trabajo compatible puede dejar recursos inmovilizados. MEE propone comprobar qué capacidad concreta añadiría y qué compromisos generaría, manteniendo diferenciadas las necesidades del hogar y las del proyecto. No hay un activo adecuado para cualquier situación.
Para seguir aprendiendo
- Planificar el sacrificio y sus límites
- Distinguir consumo, ahorro y capacidad
- Examinar las alternativas que quedan fuera
- Fijar hitos y revisiones del proyecto
- Comprobar la compatibilidad de empleo y proyecto
Fuentes y alcance
Consulta y revisión: 31/10/2026. Lecturas parciales identificadas; archivar un documento no equivale a leerlo íntegro. Las pautas prácticas y los ejemplos hipotéticos son propuestas de MEE.
- Banco Central Europeo, ¿Qué es la inflación?. Definición, pérdida de poder de compra y diferencias de cesta entre hogares. Sin tasas actuales ni datos nacionales extrapolados. Consulta: 31/10/2026.
- Andrew Berg y Eduardo Borensztein, The Dollarization Debate, Finance & Development, marzo de 2000. Páginas38–39: distingue uso paralelo de dólares y sustitución completa; debate institucional histórico, sin recomendación doméstica actual. Consulta: 31/10/2026.
- CNMV, Informarse adecuadamente. Apartados sobre riesgo, liquidez y gastos. Criterios de evaluación, sin certificar productos ni trasladar normativa española a otro país. Consulta: 31/10/2026.
- John Maynard Keynes, Teoría general, capítulo15, reproducción del texto primario. SecciónI: motivos ingreso, negocio y precaución para conservar efectivo. Aplicación al hogar expresamente de MEE; sin lectura íntegra del libro afirmada. Consulta: 31/10/2026.