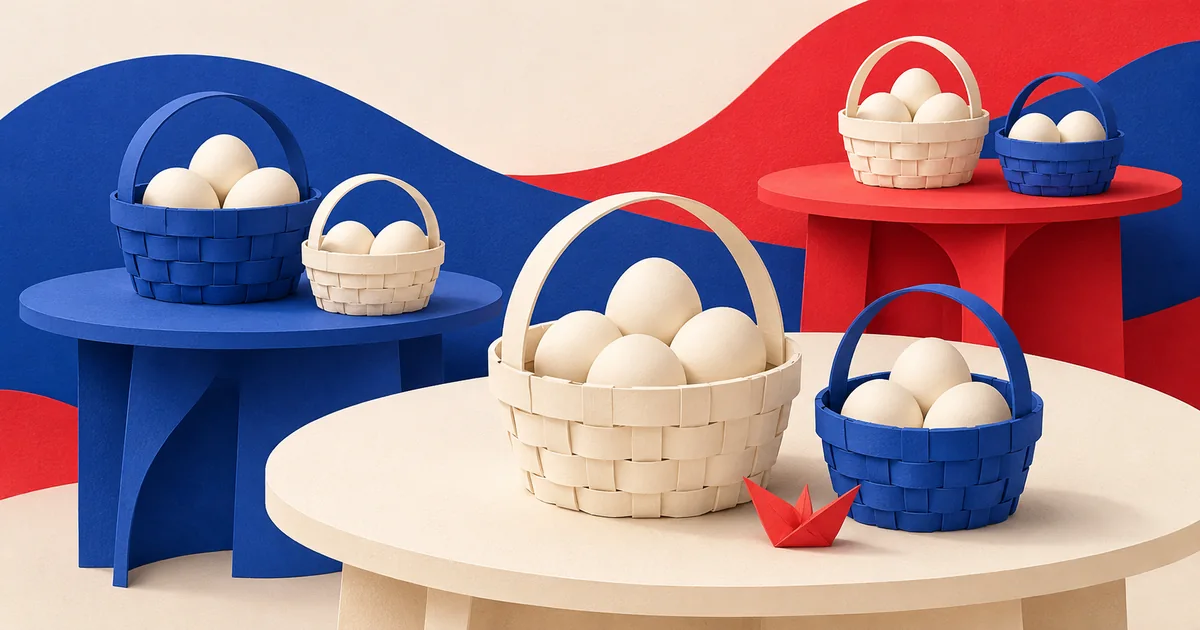
Poner todos los huevos en la misma cesta sirve como imagen de una dependencia compartida. Markowitz estudió un problema más preciso: elegir una cartera considerando rentabilidad esperada y variación de los rendimientos. Aquí explicamos la idea y sus límites, y planteamos una analogía para negocios. Es contenido educativo, no una recomendación de inversión.
Dónde pones todos los huevos importa
Repartir elementos entre recipientes distintos invita a preguntar si siguen expuestos a un mismo daño. La imagen ayuda a empezar, pero no mide el riesgo de una cartera ni decide cómo organizar un negocio. Para utilizarla con cuidado, hay que identificar qué elementos se combinan y qué relación existe entre sus resultados.
Portfolio Selection: el planteamiento de 1952
En Portfolio Selection, publicado en The Journal of Finance en 1952, Harry Markowitz considera la rentabilidad esperada como deseable y la varianza de los rendimientos como una característica que el inversor busca limitar. Su planteamiento examina combinaciones de activos, en lugar de seleccionar cada uno únicamente por lo que se espera que rinda.
La rentabilidad esperada no es un cobro prometido. La varianza describe dispersión respecto a un valor esperado; en este marco se utiliza como medida de riesgo. El artículo explica que la cartera con mayor rentabilidad esperada no tiene por qué ser la de menor varianza. Puede existir una renuncia entre ambas dimensiones.
El comunicado del premio de Economía de 1990 reconoció a Markowitz por desarrollar la teoría de elección de carteras. Describe un análisis bajo determinadas condiciones y destaca que importan las relaciones entre activos. El reconocimiento no convierte sus resultados en una garantía de que cualquier combinación reduzca pérdidas o conserve una rentabilidad concreta.
La relación entre las partes
En la explicación del comunicado, la varianza de una cartera depende tanto de las varianzas individuales como de las covarianzas entre sus activos. Por eso no basta con contar cuántos nombres contiene. Un elemento debe examinarse también por su contribución al comportamiento del conjunto, dentro de los supuestos y estimaciones utilizados.
La correlación resume una relación lineal entre variaciones. De forma introductoria, una relación positiva indica tendencia a moverse en el mismo sentido respecto a sus medias; una negativa, en sentidos opuestos. No implica que ocurra así en cada observación. Tampoco corresponde convertir una relación pasada en una certeza sobre cualquier situación futura.
Un ejemplo ilustrativo de movimientos distintos
Ejemplo hipotético: imagina dos actividades de un mismo negocio que reciben encargos en momentos diferentes. Antes de decir que se compensan, habría que observar cuánto aporta cada una, con qué regularidad y qué ocurre cuando coinciden sus dificultades. Dos calendarios diferentes no bastan para calcular una correlación ni demostrar estabilidad del resultado total.
Para estudiar esa posibilidad, MEE propone anotar períodos comparables y separar hechos de previsiones. Registra qué se observó, con qué medida y qué información falta. Una impresión sobre «meses buenos» puede servir para formular la pregunta; necesita una definición más precisa antes de utilizarse como dato en una comparación.
Del inversor al negocio: una analogía limitada
Un negocio puede revisar clientes, canales, proveedores y recursos compartidos. La pregunta propuesta por MEE es qué condición podría afectar a varias partes a la vez. Eso permite explorar dependencias, pero no equivale a aplicar directamente un modelo de cartera. Añadir una actividad también exige conocimientos, coordinación y compromisos que la metáfora de las cestas no describe.
Prepara un mapa con tus actividades y señala qué comparten. Distingue una relación comprobada de una sospecha. Si varios clientes utilizan el mismo canal para contactar contigo, anota ese punto común y qué información necesitas sobre él. El mapa puede orientar una revisión sin asignar probabilidades o rentabilidades que todavía no has estimado.
Argumento contrario: las relaciones pueden cambiar
François Longin y Bruno Solnik estudiaron correlaciones extremas de mercados bursátiles internacionales en un trabajo de 2001. En su resumen encuentran aumento de correlación en mercados bajistas, no una relación simple con la volatilidad por sí misma. El resultado cuestiona una lectura que dé por estables todas las relaciones, pero no afirma que todo se correlacione perfectamente en cualquier crisis.
En un negocio, MEE propone añadir una pregunta de escenario: ¿qué parte de la actividad seguiría siendo posible si fallara una condición compartida? Describe qué sabes y qué supones. Un escenario ayuda a identificar información pendiente; no constituye una predicción ni demuestra por sí solo que una alternativa resista una interrupción real.
Más variedad puede conservar una misma exposición
Ejemplo hipotético: una tienda ofrece productos distintos, pero todos dependen de un único proveedor y del mismo transporte. La variedad del escaparate no elimina esa coincidencia. Antes de ampliar el catálogo, la persona responsable pregunta qué ocurriría con el conjunto si no llegara una entrega. No deduce del ejemplo que cambiar de proveedor sea siempre viable o suficiente.
También conviene preguntar qué conocimiento necesita cada nueva línea y cómo se atendería. Mantener varias ofertas puede requerir recursos que no has previsto. La revisión de una dependencia y la decisión de ampliar son pasos relacionados que deben conservar sus propias comprobaciones. Detectar un punto común no obliga a abrir inmediatamente otra actividad.
La lectura de MEE
Empieza por una dependencia concreta y una comprobación que puedas realizar. Describe qué elementos afecta, qué evidencia tienes y qué alternativa merece estudio. Conserva los recursos y límites de esa alternativa. La lección útil de la diversificación exige mirar relaciones y condiciones; contar productos o clientes no sustituye esa revisión.
Cuando vuelvas al mapa, incorpora lo que haya cambiado y la fecha de tus datos. Separa las posibilidades que has explorado de las que ya puedes sostener. Esta entrada no selecciona activos, porcentajes de cartera ni estrategias para una situación personal. Propone entender un marco y formular preguntas antes de utilizar su lenguaje en una decisión.
Preguntas frecuentes
¿Diversificar elimina todo el riesgo?
No. El comunicado de 1990 explica que las relaciones entre activos limitan la eliminación del riesgo en el marco descrito. Además, una analogía empresarial necesita identificar sus propias condiciones y medidas. Esta entrada no promete protección frente a cualquier pérdida. Revisa qué exposición estás estudiando antes de afirmar que una combinación la reduce.
¿Tener más productos significa estar diversificado?
El número por sí solo no responde qué dependencias comparten. Puedes examinar proveedores, canales, conocimientos y condiciones de entrega, distinguiendo lo comprobado de lo supuesto. MEE propone ese mapa como ejercicio inicial. No calcula una cartera óptima para el negocio ni demuestra que ampliar el catálogo resulte conveniente o viable.
¿Puedo usar las correlaciones pasadas como garantía?
No permiten garantizar un resultado futuro. El trabajo de Longin y Solnik muestra por qué importa examinar las condiciones en que se observa una relación. Conserva fechas, medidas y límites de los datos que utilices. Un escenario o una estimación puede orientar preguntas, pero no asegura cómo se comportarán las partes ante una perturbación posterior.
Para seguir aprendiendo
- Especialización y riesgo: cuándo es demasiado
- Etapas de diversificación: primero amplía, luego afina
- El salto a la capacidad vecina: cuándo y cómo ampliar
Fuentes y alcance
Consulta y revisión: 03/11/2026. Los ejemplos hipotéticos y las pautas prácticas son propuestas de MEE. Se indica el alcance de las fuentes consultadas.
- Harry Markowitz · Portfolio Selection · The Journal of Finance 7(1), 1952, pp. 77–91, reproducción académica. Introducción y pasajes sobre rentabilidad esperada, varianza y relaciones entre rendimientos. Reproducción consultada parcialmente, sin optimización de una cartera real. Consulta: 03/11/2026.
- Real Academia Sueca de Ciencias · comunicado del premio de Economía 1990 ·16/10/1990. Pasajes sobre la aportación de Markowitz y las condiciones del análisis media-varianza. No garantía de resultados de inversión. Consulta: 03/11/2026.
- François Longin y Bruno Solnik · Extreme Correlation of International Equity Markets · The Journal of Finance 56(2), 2001, pp. 649–676. Solo resumen del artículo sobre correlaciones extremas. Resultado en mercados estudiados, sin afirmar que todo se correlacione perfectamente en cualquier crisis. Consulta: 03/11/2026.