El intercambio automático de información fiscal permite que una administración reciba datos financieros comunicados desde otra jurisdicción. El CRS organiza ese proceso para cuentas reportables. No significa que Hacienda vea cada compra en tiempo real ni que el saldo de una cuenta sea, por sí mismo, una renta que deba gravarse.
| Área | Política y Economía |
|---|---|
| Subcategoría | Migración de Capital |
| Nivel | Aplicación |
| Pregunta | ¿Qué puede conocer Hacienda sobre cuentas en el extranjero? |
| Estándar | Common Reporting Standard, CRS |
| Origen | OCDE, 2014; texto consolidado de 2025 |
| Distinción | Datos comunicados, declaraciones y cuota |
| Alcance | Información general, sin asesoramiento fiscal |
| Revisión | 29 de octubre de 2026 |
Qué es el intercambio automático de información fiscal del CRS
La OCDE explica el CRS como un estándar para obtener información de instituciones financieras e intercambiarla anualmente entre jurisdicciones. Su origen se remonta a 2014. La consolidación de 2025 incorpora modificaciones; utilizarla no permite asumir que todas las jurisdicciones hayan aplicado cada ampliación en la misma fecha.
Un esquema simplificado distingue cuatro participantes: titular, institución financiera obligada, administración que recibe la información y administración destinataria del intercambio. La clasificación de una cuenta como reportable y la conexión fiscal del titular importan. No basta que una entidad tenga sucursales internacionales para deducir qué información se comunica en un caso concreto.
Qué información puede comunicarse
La sección I del estándar comprende datos de identificación y residencia fiscal, número de identificación tributaria, cuenta, entidad y saldo o valor. Según el tipo de cuenta, incluye importes como intereses, dividendos o ingresos brutos por ventas o reembolsos de activos. Las condiciones de reporte deben leerse con las reglas aplicables.
Saldo, ingreso y beneficio son magnitudes diferentes. El importe bruto de una venta no descuenta necesariamente el coste de adquisición. El saldo puede incorporar ahorro de años anteriores. Recibir datos ayuda a contrastar declaraciones, pero no resuelve por sí solo su calificación tributaria ni demuestra un incumplimiento.
Ejemplo hipotético 1. Una cuenta muestra una venta de activos por 20.000 euros y una adquisición previa por 18.000. Los 20.000 son ingresos brutos de la operación, no una ganancia automática de ese importe. El supuesto distingue magnitudes; no calcula una ganancia fiscal real ni considera gastos, divisa o normativa de un contribuyente concreto.
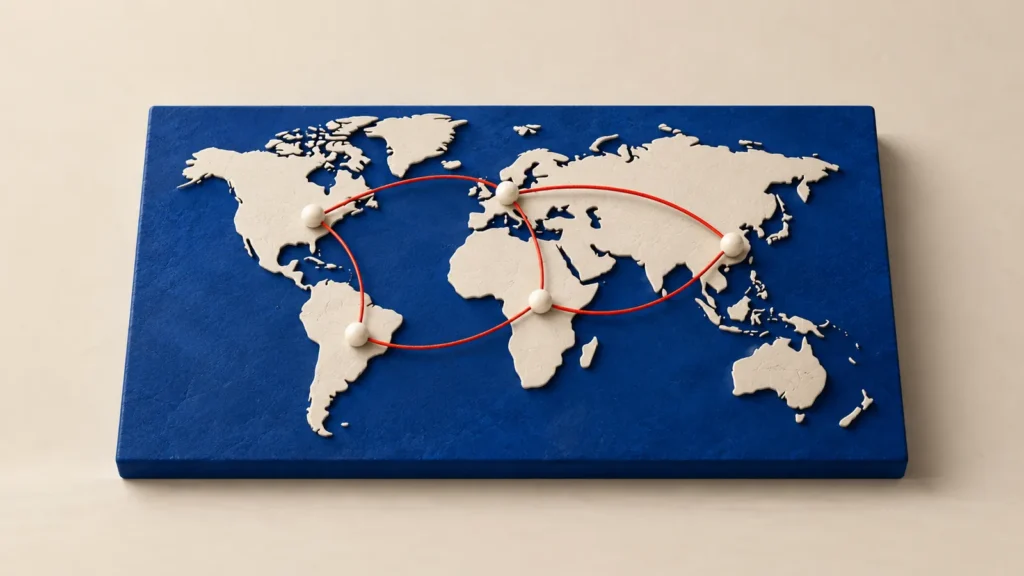
Participantes y relaciones activadas
La revisión de la OCDE publicada en 2025 señalaba que 116 jurisdicciones habían comenzado intercambios. Es una cifra de aquella publicación, no un contador actualizado en tiempo real al leer esta entrada. Tampoco implica que cada participante intercambie de la misma manera con todos los demás.
La herramienta de relaciones activadas distingue jurisdicción emisora y receptora, base jurídica y fechas. También identifica relaciones no recíprocas y contempla bases de la Unión Europea o acuerdos bilaterales. Para investigar una conexión concreta hay que mirar su dirección y periodo, además de la adhesión general al sistema.
Que una relación no esté activada en una tabla tampoco permite concluir que una administración carezca de cualquier otra vía legal de información. La pregunta correcta debe especificar mecanismo, jurisdicciones, datos y fecha. Esa precisión evita convertir una lista institucional en una promesa de invisibilidad o en vigilancia universal.
Obligaciones propias: el modelo 720 en España
El intercambio entre administraciones y las declaraciones del contribuyente son mecanismos diferentes. La AEAT mantiene información sobre el modelo 720 y explica la adaptación de su régimen de infracciones y sanciones mediante la Ley 5/2022. Debe comprobarse si existe obligación en cada situación; este artículo no determina sus requisitos individuales.
La sentencia C-788/19, de 27 de enero de 2022, examinó restricciones desproporcionadas a la circulación de capitales. El comunicado oficial del TJUE explica problemas de prescripción y sanciones. No debe resumirse como una eliminación de toda obligación de informar ni utilizar multas del régimen anterior como descripción de las reglas actuales.
Ejemplo hipotético 2. Una persona recibe una solicitud de residencia fiscal de su banco y entiende que con responder ya ha cumplido cualquier declaración tributaria. Para comprobarlo necesitaría separar el trámite bancario de sus obligaciones propias. El ejemplo señala una confusión posible; no afirma que deba presentar un modelo concreto ni que haya cometido una infracción.
El argumento más fuerte en contra: privacidad financiera
La objeción de privacidad no exige defender la evasión. Una persona cumplidora puede preocuparse por errores, usos incompatibles de la información, filtraciones o dificultades para corregir una residencia mal registrada. Reunir grandes volúmenes de datos aumenta la importancia de identificar quién accede, con qué finalidad y bajo qué controles.
La defensa del intercambio señala que las rentas y activos internacionales pueden dificultar la verificación tributaria si cada administración solo ve información doméstica. MEE considera que cumplimiento y garantías deben evaluarse juntos. La utilidad de obtener datos no elimina la necesidad de seguridad, proporcionalidad, corrección de errores y rendición de cuentas.
La lectura de MEE: transparencia con límites comprensibles
MEE defiende reglas que permitan conocer obligaciones y ejercer derechos. Una administración debería distinguir un dato incoherente de una prueba de evasión y explicar el procedimiento para aclararlo. Del lado del titular, conservar documentación facilita responder con hechos cuando un saldo o una residencia necesitan contextualizarse.
Como método educativo, separa institución que informa, jurisdicción que recibe, ejercicio y naturaleza del importe. Después examina las obligaciones propias. Puede ampliarse con tributación por ciudadanía y obligaciones informativas, conservando las diferencias entre CRS, FATCA y otros mecanismos. Para una decisión particular hace falta revisar la normativa y los hechos del caso.
Preguntas frecuentes
¿El CRS envía mi dinero a Hacienda?
El estándar organiza comunicación de información sobre cuentas reportables. No constituye por sí solo una transferencia del saldo ni calcula automáticamente un impuesto. Una obligación de pago requiere examinar normas y hechos distintos. También debe diferenciarse un dato comunicado de su posible utilización posterior en un procedimiento tributario.
¿Todo saldo extranjero constituye renta no declarada?
Un saldo puede reunir ahorro anterior, transferencias y operaciones de distinta naturaleza. Para calificarlo hacen falta origen, ejercicio y documentación, además de la normativa aplicable. Confundir saldo con renta anual o venta bruta con beneficio lleva a conclusiones incorrectas. El intercambio aporta datos para contrastar; no sustituye ese análisis.
¿La sentencia de 2022 hizo desaparecer el modelo 720?
El TJUE cuestionó consecuencias desproporcionadas del régimen examinado, especialmente relacionadas con prescripción y sanciones. La AEAT explica su adaptación legal posterior y conserva información sobre obligaciones cuando procedan. No debe deducirse una exención personal de un titular general de prensa; hay que consultar las reglas actuales y la situación concreta.
Para seguir aprendiendo
- Capital y productividad
- Capitalismo y consumismo
- Presupuesto y posibilidades
- Decidir con información
- Migración de Capital
Fuentes y alcance
Consulta: 29/10/2026. Ejemplos hipotéticos e ilustraciones conceptuales. Datos e investigaciones conservan periodo y método; las interpretaciones de MEE se identifican como tales.
- OCDE, Consolidated text of the Common Reporting Standard, 2025. Consultado el 29/10/2026.
- OCDE, revisión del intercambio automático de información financiera, actualización 2025, resumen ejecutivo. Consultado el 29/10/2026.
- OCDE, relaciones de intercambio activadas, consulta 29/10/2026. Consultado el 29/10/2026.
- TJUE, comunicado 18/22 sobre C-788/19, 27/01/2022. Consultado el 29/10/2026.
- AEAT, modelo 720, sanciones y efectos, actualización febrero de 2025. Consultado el 29/10/2026.