Hipotecar la casa familiar para financiar un negocio exige examinar una exposición que alcanza la vivienda y puede afectar otros recursos. Un proyecto ilusionante no sustituye ese análisis. MEE propone separar viabilidad comercial, capacidad de pago y consecuencias familiares, comparar opciones y revisar profesionalmente las condiciones antes de asumir que una garantía hace posible una decisión segura.
Contenido educativo, no asesoramiento financiero. El ejemplo sobre garantías se refiere a España; las condiciones jurídicas de otra jurisdicción necesitan comprobación propia. Una decisión real requiere revisar el contrato y la situación patrimonial con profesionales financieros y jurídicos competentes.
Hipotecar la casa familiar: qué recurso queda expuesto
El Banco de España explica que la garantía hipotecaria vincula un inmueble al pago de una deuda y que, ante incumplimientos, puede ejecutarse la garantía mediante un proceso que termine en subasta o venta. También distingue la garantía real de la responsabilidad personal del deudor. Por eso no conviene suponer que comprometer una vivienda limita automáticamente toda responsabilidad al valor de esa casa.
MEE propone identificar quién es propietario, quién asumiría la deuda y quién prestaría otra garantía. No son necesariamente las mismas personas. Hay que comprobar el alcance de cada posición y las condiciones aplicables al caso. Una conversación familiar sobre el proyecto no sustituye los consentimientos, la información ni las formalidades que correspondan.
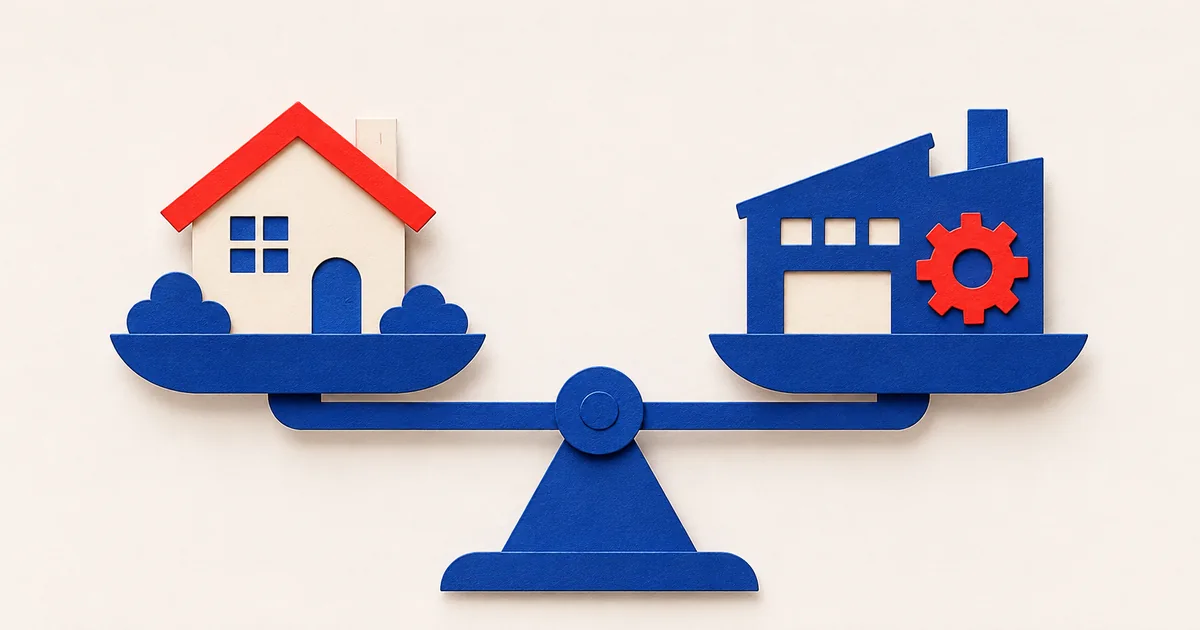
Separad además el valor atribuido al inmueble de los recursos disponibles para pagar. Una casa puede tener valor y el hogar no disponer de ingresos suficientes para afrontar una obligación periódica. La balanza ilustrada representa dos ámbitos de riesgo, no una tasación ni una equivalencia entre la vivienda y el negocio.
Qué dicen los datos de supervivencia y qué no dicen
La tabla 7 de Business Employment Dynamics, consultada en noviembre de 2026, muestra que seguía operativo en marzo de 2026 el 47,2% de los establecimientos privados estadounidenses nacidos durante el año finalizado en marzo de 2021. Son establecimientos de una cohorte concreta, no una tasa universal de éxito de empresas ni de devolución de préstamos.
No trasladamos ese porcentaje a una empresa española o latinoamericana ni lo convertimos en tu probabilidad de perder la vivienda. MEE lo utiliza para recordar que los resultados empresariales son inciertos. Una decisión sobre garantía requiere información del proyecto, sus cobros y gastos y las condiciones del préstamo; una estadística agregada no proporciona esas respuestas.
Examinar pagos si el negocio no cumple la previsión
Proponemos preparar un escenario con los recursos comprobados y otro en el que los cobros sean menores o lleguen más tarde. Señalad qué gastos del hogar y del proyecto seguirían existiendo. Si parte del pago depende de una venta todavía no confirmada, mantened esa dependencia visible en lugar de tratarla como dinero disponible.
Ejemplo hipotético: una familia calcula que un taller cubrirá la cuota desde el inicio, pero los primeros clientes solo han mostrado interés. Al separar conversaciones de pedidos confirmados, reconoce que falta información sobre ingresos. El ejercicio no decide si debe solicitar financiación; identifica una previsión que aún no puede tratarse como capacidad de pago demostrada.
Global Findex 2025 recoge indicadores sobre cómo las personas afrontan gastos extraordinarios o una pérdida de ingresos, con encuestas realizadas en 2024. Ese enfoque ayuda a formular preguntas sobre recursos ante imprevistos. No establece un tamaño de reserva que convierta en segura una hipoteca para emprender, ni aprueba una operación familiar concreta.
MEE propone describir qué recursos permanecerían disponibles si el negocio necesitara más tiempo y qué otras personas dependerían de ellos. No fijamos un porcentaje de endeudamiento ni una cantidad de reserva válida para cualquier hogar. Esas respuestas requieren analizar ingresos, obligaciones, patrimonio y condiciones específicas, no copiar un umbral de un artículo.
Opciones que merece la pena comparar
Podéis estudiar un proyecto de menor escala, otro calendario o una combinación diferente de recursos. La comparación debe incluir coste total, compromisos y bienes expuestos, además de la cantidad que se obtiene. Reducir una necesidad inicial de financiación puede cambiar el proyecto; no garantiza que la alternativa sea viable o tenga siempre menos riesgo.
Ejemplo hipotético: una persona imagina abrir un local completo y después considera probar un servicio más acotado. La segunda opción exige estudiar otros costes y condiciones. MEE propone compararlas con información verificable. No presenta la prueba pequeña como éxito asegurado ni supone que toda actividad pueda realizarse legal o comercialmente de cualquier forma.
El mejor argumento en contra: la entidad puede exigir garantías
La guía del Banco de España señala que las entidades pueden solicitar garantías reales y avales al estudiar financiación. Desde esa realidad surge una objeción: un proyecto puede necesitar recursos que no consigue únicamente con ingresos previstos o aportaciones propias. Descartar una garantía puede significar que una operación concreta no llegue a aprobarse.
MEE reconoce ese coste de oportunidad. La exigencia de una entidad no demuestra, sin embargo, que comprometer la vivienda sea adecuado para ese hogar. Hay que comparar la oportunidad empresarial con las consecuencias de un incumplimiento. La aprobación de crédito y la conveniencia familiar son preguntas distintas; el análisis debe permitir que ambas puedan discutirse.
La lectura de MEE: preguntas antes de decidir
Preparad un expediente que identifique deuda, titulares, garantías, pagos, escenarios y alternativas. Incluid los gastos y necesidades del hogar que dependen de los recursos comprometidos. Si no podéis explicar una condición, anotad la pregunta para la revisión profesional. La cuerda ilustrada simboliza una precaución; no representa una protección contractual o financiera existente.
Para MEE, escuchar a la familia importa porque la exposición puede afectar a personas con necesidades y proyectos propios. Esa conversación no elimina el riesgo ni reemplaza el análisis jurídico. El objetivo es comprender qué se asumiría y qué información falta, conservando la posibilidad de modificar el proyecto o de no realizar la operación.
Preguntas frecuentes
¿Si el banco aprueba, el proyecto ya es seguro?
La aprobación expresa una decisión de financiación de la entidad bajo determinadas condiciones; no garantiza resultados comerciales ni resuelve todas las consecuencias familiares. MEE propone revisar capacidad de pago, bienes expuestos y escenarios de ingresos distintos de los previstos. Conviene comprender el contrato y contar con asesoramiento adecuado antes de interpretar una aprobación como recomendación para tu hogar.
¿La estadística de BLS indica mi probabilidad de fracaso?
No. La cifra citada sigue una cohorte de establecimientos privados estadounidenses entre 2021 y 2026. No mide la situación de tu negocio ni la devolución de una deuda, y no se traslada automáticamente a otro país. MEE propone usarla como contexto de incertidumbre, mientras el análisis del proyecto necesita datos y condiciones propios.
¿Un acuerdo de toda la familia elimina el riesgo?
Puede permitir discutir necesidades y preferencias, pero no evita pérdidas ni sustituye los requisitos jurídicos de cada posición. MEE propone distinguir esa conversación del consentimiento y la documentación que correspondan a propietarios, deudores o garantes. Antes de decidir, hace falta comprender qué recursos quedan comprometidos y cómo afectarían distintos escenarios a quienes dependen de ellos.
Para seguir aprendiendo
- Deuda y fragilidad: por qué el endeudamiento te deja expuesto
- Cómo validar una idea de negocio sin gastar casi nada
- El negocio familiar: ventajas, riesgos y cómo profesionalizarlo
Fuentes y alcance
Consulta y revisión: 04/11/2026. Los ejemplos hipotéticos y las pautas prácticas son propuestas de MEE. Se indica el alcance de las fuentes consultadas.
- Banco de España · Conoce las garantías de tus préstamos o créditos. Pasajes sobre garantías personales, reales y avales; referencia española, sin resolver un contrato individual. Consulta: 04/11/2026.
- BLS · Business Employment Dynamics · tabla 7, total privado. Fila de la cohorte del año finalizado en marzo de 2021, seguida hasta marzo de 2026; establecimientos privados de Estados Unidos. Consulta: 04/11/2026.
- Banco Mundial · Global Findex Database 2025. Presentación y alcance de la edición de 2025, basada en encuestas de 2024; sin fijar una reserva o aprobar financiación. Consulta: 04/11/2026.