Los hábitos de ahorro pueden formar parte de lo que una familia enseña con sus conversaciones y decisiones cotidianas. Tus hijos no están condenados a repetir tus errores ni tienen garantizado copiar tus aciertos. Puedes ofrecer explicaciones, oportunidades para practicar y un ejemplo comprensible, respetando su edad y las posibilidades reales de la casa.
Hábitos de ahorro: qué estudia la socialización financiera
Socialización financiera significa aprender ideas y formas de relacionarse con el dinero a través del entorno social. En la familia puede incluir lo que se explica de forma deliberada y lo que una persona observa. Es un marco para hacer preguntas sobre aprendizaje; no una fórmula que determine cuánto ahorrará cada hijo.
Gudmunson y Danes publicaron en 2011 una propuesta teórica y revisión crítica sobre socialización financiera familiar. Su resumen describe un modelo conceptual y una revisión interdisciplinar de cien artículos de la literatura de 1970–2010. Es una referencia para ordenar el campo, no un experimento que demuestre que una conversación concreta producirá cierto ahorro.
La investigación citada tampoco autoriza a explicar todo resultado por la conducta de los padres. Ingresos, compromisos, acceso a servicios y experiencias personales pueden plantear condiciones diferentes. MEE propone observar lo que puede enseñarse sin convertir el saldo de una cuenta en una calificación de la crianza o del valor de una persona.
En esta pieza, heredar hábitos es una metáfora del aprendizaje entre generaciones. Se distingue de recibir dinero por sucesión y de los componentes genéticos que estudian otros trabajos. Las tres cuestiones pueden investigarse, pero no se pueden intercambiar como si fueran el mismo mecanismo ni probarse con una ilustración familiar.
Conversaciones de dinero ajustadas a la vida cotidiana
Empieza por una decisión visible y pequeña: elegir entre dos compras, guardar una parte para un objetivo o comparar cuánto queda tras un gasto. Explica el motivo sin exigir que el niño conozca todas las cuentas familiares. El propósito de MEE es que pueda comprender una elección y preguntar, no responsabilizarse de resolver los problemas económicos de los adultos.
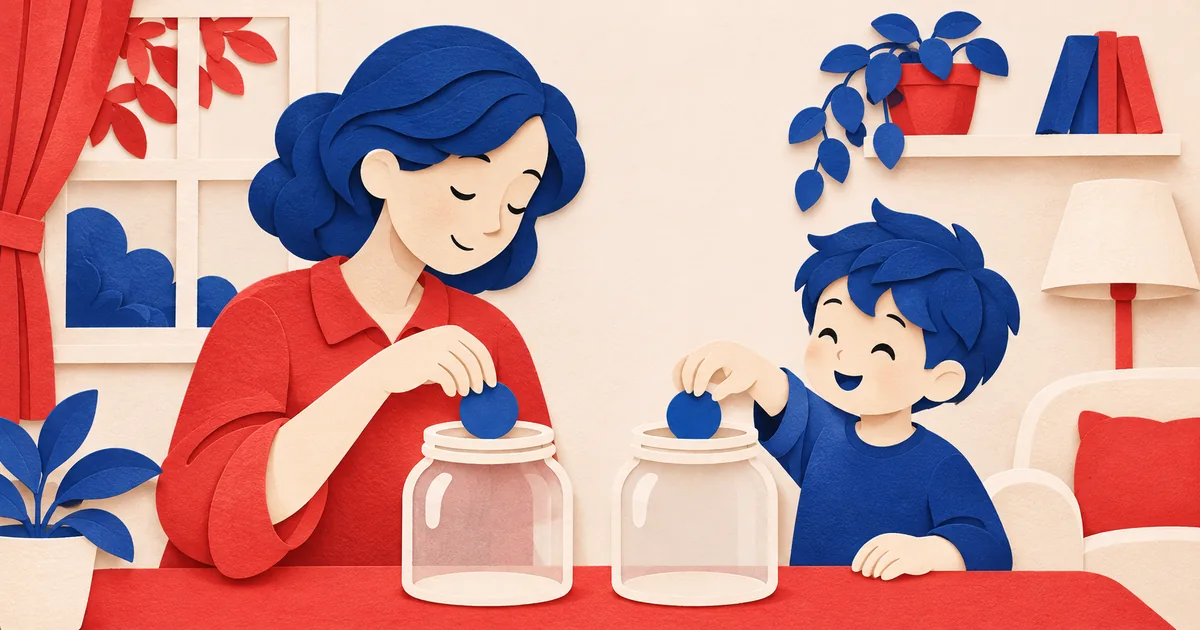
Ejemplo hipotético: una madre y su hijo comparan dos meriendas antes de comprar. Ella explica que han reservado una cantidad para otra actividad y que hoy deben elegir. Si el presupuesto cambia, lo dice. La escena permite hablar de alternativas y límites; no demuestra por sí sola que el niño vaya a ahorrar en su vida adulta.
También puedes describir un error propio con un lenguaje proporcionado: qué compraste, por qué lo lamentaste y qué comprobarías otra vez. Evita presentar cada gasto imprevisto como un fracaso moral. Una reparación necesaria y una compra por impulso requieren explicaciones diferentes, aunque ambas reduzcan el dinero disponible para otras cosas.
La intimidad tiene su lugar. Enseñar una comparación de precios no exige mostrar información sensible de otras personas ni discutir un conflicto de pareja delante de los hijos. Si no sabes responder una pregunta, puedes reconocerlo y buscar la información. Dar una explicación honesta es compatible con mantener límites adecuados.
Ejemplo, práctica y revisión de lo aprendido
MEE propone una práctica breve: elegir un objetivo, identificar recursos disponibles y revisar juntos las decisiones tomadas. El importe puede ser pequeño y la actividad puede consistir simplemente en comparar opciones, sin entregar dinero. No se necesita comprar una aplicación, abrir un producto financiero o competir con el ahorro de otra familia.
Si existe una cantidad para administrar, aclara antes qué decisiones puede tomar el niño y qué límites mantienen los adultos. Después pregunta qué ocurrió y qué cambiaría. Una práctica supervisada permite conversar sobre una elección real. No es un ensayo científico ni garantiza trasladar lo aprendido a cualquier otra situación.
La coherencia tampoco exige perfección. Puedes explicar por qué una regla admite excepciones: reservar para algo importante y usar parte ante una necesidad, por ejemplo. Lo útil es que la explicación permita entender el criterio. Cambiar una decisión sin reconocerlo hace más difícil saber qué regla se estaba intentando enseñar.
El mejor argumento en contra: las diferencias individuales también pesan
Henrik Cronqvist y Stephan Siegel estudian el ahorro de gemelos en un artículo de 2015 en el Journal of Political Economy. Su resumen atribuye parte de las diferencias observadas a componentes genéticos, describe una contribución de la crianza que disminuye con la edad y señala que el entorno temprano modera esos efectos.
Es una objeción seria a pensar que todo depende del ejemplo parental. Pero no convierte una estimación de variación entre personas en un destino individual. Tampoco permite identificar sin más personalidad con genética ni afirmar, a partir de un parecido familiar, qué proporción de un hábito procede de cada origen.
MEE recoge esa cautela: enseñar puede tener sentido aunque no controles el resultado. La responsabilidad adulta consiste en ofrecer información y oportunidades proporcionadas, escuchar diferencias y respetar decisiones. No hay que prometer que un método doméstico vencerá cualquier condición económica, preferencia o experiencia posterior.
Ejemplo hipotético: dos hermanos reciben la misma explicación y eligen usar de forma distinta su pequeña asignación. El adulto les pregunta por sus objetivos y revisa con ellos las consecuencias dentro de los límites acordados. La diferencia no prueba una causa genética ni demuestra que una de las personas esté destinada a gestionar mal su dinero.
La lectura de MEE: capacidades que amplían opciones
Para MEE, una herencia inmaterial valiosa puede incluir saber preguntar por un coste, reconocer una deuda y explicar una decisión. Son capacidades que vale la pena cultivar por las opciones que ofrecen. Su utilidad no requiere convertir el ahorro en el único objetivo de la vida ni medir el afecto familiar en cantidades acumuladas.
Qué puedes hacer tú
Escoge una conversación pendiente y una decisión cotidiana adecuada a la edad. Pregunta primero qué entiende la otra persona; después explica tu criterio y deja espacio para dudas. Anota una pregunta que haya surgido y retómala otro día. Esta propuesta sirve para aprender juntos, sin evaluar a la familia por un resultado financiero prometido.
Preguntas frecuentes
¿Mis hijos repetirán necesariamente mis errores?
No puede deducirse ese resultado del parentesco. El aprendizaje familiar es una parte de un proceso que incluye diferencias individuales y otros entornos. Puedes explicar decisiones y errores sin presentarlos como un destino. Las investigaciones citadas ayudan a formular preguntas, pero no permiten predecir el comportamiento de una persona concreta.
¿Hace falta dar una paga para enseñar a ahorrar?
La propuesta de MEE no exige hacerlo. Puedes empezar comparando alternativas y explicando decisiones reales con un lenguaje adecuado a la edad. Si existe una asignación, conviene aclarar qué cubre y qué límites tiene. La elección depende de la situación familiar; este artículo no establece una cantidad ni un método universal.
¿El estudio de gemelos demuestra que enseñar no sirve?
No permite formular esa conclusión general. El resumen del trabajo distingue componentes y señala la interacción con el entorno. Una estimación entre personas no resuelve qué ocurrirá en una familia. Conviene reconocer esos límites y evitar promesas sobre un método concreto, manteniendo oportunidades proporcionadas de conversación y práctica.
Para seguir aprendiendo
- Herencia inmaterial: valores, oficios, contactos y reputación
- Planificar tu herencia aunque seas joven
- Gratificación diferida en familia: ahorrar hoy para que otro estudie mañana
Fuentes y alcance
Consulta y revisión: 04/11/2026. Los ejemplos hipotéticos y las propuestas prácticas son elaboración de MEE. Se precisa el alcance de las lecturas y de las referencias legales.
- Gudmunson y Danes · Family Financial Socialization: Theory and Critical Review · 2011. Ficha y resumen de la revisión teórica; no artículo completo ni prueba experimental de un método doméstico. Consulta: 04/11/2026.
- Cronqvist y Siegel · The Origins of Savings Behavior · 2015. Resumen y ficha de revista; estudio de gemelos citado con límites, sin predicción para una familia ni lectura del artículo completo. Consulta: 04/11/2026.