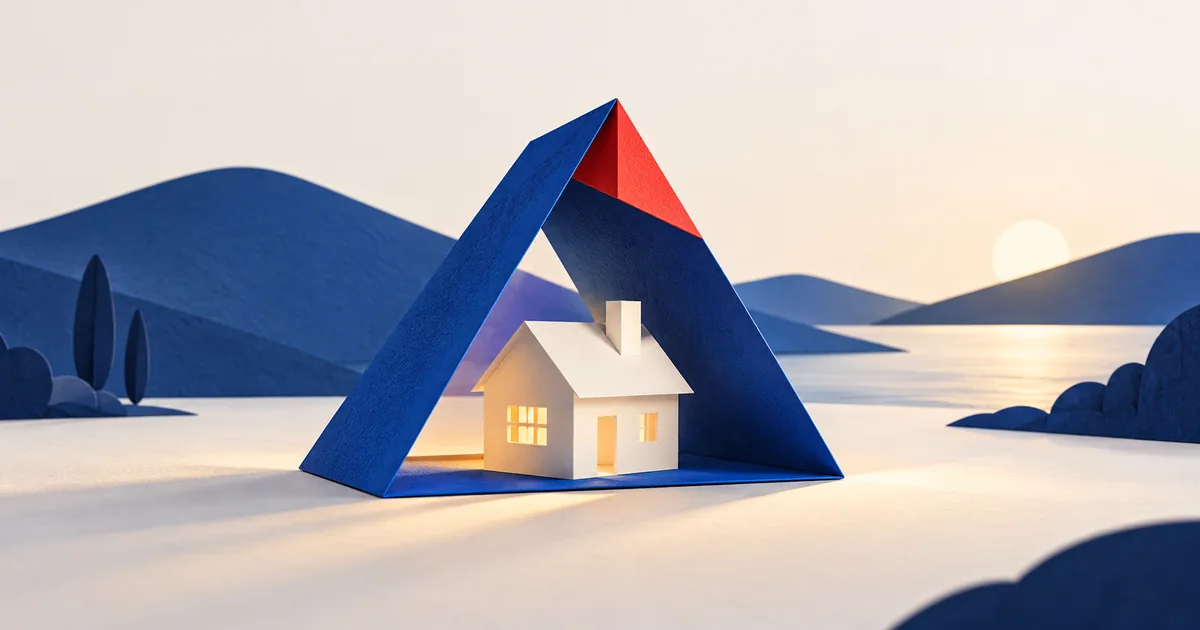
La protección familiar puede organizarse como un triángulo de seguros, ahorro y redes de apoyo. Cada recurso responde de una manera y tiene límites. La propuesta de MEE es revisar cómo se complementan ante necesidades concretas, sin suponer una cobertura total ni fijar una combinación válida para todas las familias y países.
Protección familiar: qué aporta cada vértice
Un seguro necesita leerse a través de sus condiciones. Nuestra entrada Seguros para emprendedores propone revisar riesgos cubiertos y compromisos. Aquí trasladamos esa pregunta al hogar: ¿qué suceso quieres cubrir y qué documento permite comprobar que está incluido? El nombre comercial de un producto no responde por sí solo.
El ahorro destinado a imprevistos aporta un recurso propio que puedes identificar y revisar. La guía del CFPB sobre fondos de emergencia lo define como una reserva para gastos no planificados y subraya que la cantidad depende de las circunstancias. Es orientación estadounidense, sin trasladar aquí productos o derechos bancarios a otros países.
Una red puede aportar compañía, información o una tarea concreta si alguien acepta y tiene disponibilidad. Conviene preguntar antes de contar con ese apoyo. «Tenemos familia cerca» describe una relación; «puede acompañarnos a una gestión el martes» describe una posibilidad confirmada. Ninguna de esas frases equivale a una póliza o una reserva propia.
Combinar recursos alrededor de una necesidad
La distinción entre seguro para grandes daños, ahorro para imprevistos y red para ayuda es un punto de partida pedagógico. Necesita ajustes: una póliza puede contener límites, un imprevisto pequeño puede repetirse y una red puede verse afectada por la misma interrupción. La preparación exige mirar también prevención, servicios disponibles y condiciones de acceso.
Ejemplo hipotético: una familia quiere prepararse para una avería doméstica. Localiza la documentación de su póliza y pregunta qué daños o asistencias contempla. Revisa qué dinero tiene disponible y quién podría facilitar una gestión si hiciera falta. Ninguna indemnización o colaboración se da por concedida antes de comprobar sus condiciones.
La conversación puede revelar información pendiente. Quizá conocen el importe que pagan, pero no dónde presentar una consulta; quizá hay dinero apartado para una factura ya prevista, que no debe contarse dos veces. Detectar esas diferencias permite formular una siguiente acción concreta sin comprar todavía otro producto ni prometer ayuda ajena.
Huecos frecuentes: revisar lo que todavía no está confirmado
La guía de seguros de vivienda de la NAIC, en Estados Unidos, insiste en leer el contrato y revisar límites y exclusiones. La usamos como ejemplo de preguntas de revisión. Sus coberturas típicas, importes y reglas estadounidenses no describen automáticamente la póliza de un lector en otro país.
MEE propone guardar una lista breve de dudas: qué suceso está incluido, qué importe queda a tu cargo, qué información debes conservar y dónde comunicarlo. Contrasta las respuestas con tu documentación y un profesional autorizado. Si dos explicaciones difieren, conserva la duda como pendiente en lugar de convertir una conversación informal en cobertura confirmada.
Para el ahorro, distingue emergencia de gasto previsto. La entrada Fondo de emergencia explica esa diferencia y los límites de llamar «seguro» a una reserva. Un importe destinado a una obligación conocida puede seguir siendo necesario para ella. Apartarlo en otro lugar no crea dinero adicional.
En la red personal, el hueco puede estar en una suposición. Si varias personas trabajan en la misma actividad o viven una interrupción común, quizá no puedan ofrecer lo imaginado. Conversa sobre disponibilidad y límites, respetando que alguien diga que no. No conviertas vínculos afectivos en obligaciones económicas implícitas.
El mejor argumento en contra: mantener seguros también consume recursos
La NAIC reconoce que el precio depende, entre otros factores, de la cobertura y del deducible, y pide comprobar que puedas afrontar esa parte a tu cargo. Su orientación fundamenta una objeción real: una prima aparentemente manejable puede convivir con un desembolso que el hogar no tiene disponible.
Esta revisión no concluye que siempre convenga contratar, cancelar o aumentar una franquicia. Tampoco recomienda prescindir de una cobertura obligatoria. Para una decisión concreta hay que comprobar necesidades, condiciones y normas aplicables. La comparación útil considera qué se paga, qué se obtiene y qué exposición permanece, sin prometer que el ahorro sustituye cualquier seguro.
La lectura de MEE: información, elección y apoyos reales
Defendemos acuerdos comprensibles, competencia y decisiones voluntarias con información suficiente. El triángulo ayuda a detectar dependencias, pero no mide el mérito de una familia. Quien no puede ahorrar o acceder a una póliza necesita que esa restricción se reconozca, junto a los servicios y apoyos que puedan estar disponibles.
Una preparación realista puede empezar por ordenar documentos o confirmar una posibilidad de ayuda. No siempre termina en comprar algo. La finalidad es saber qué recursos existen y qué preguntas siguen abiertas. Si todavía no hay una respuesta practicable, dejarla identificada es más útil que completar una casilla con una promesa no comprobada.
Qué puedes hacer tú
Elige una necesidad y escribe tres apartados: documentación de cobertura, recurso propio disponible y apoyo confirmado. Añade «pendiente de comprobar» cuando corresponda. Anota un contacto o una gestión para resolver una duda. Revisa si has asignado el mismo dinero a varios usos y si cada persona conoce el compromiso que se le atribuye.
Ejemplo hipotético: dos adultos organizan quién atendería una gestión si uno no pudiera hacerlo. Preparan una lista de documentos y consultan a una persona de confianza sobre acompañamiento, sin compartir credenciales ni dar por aceptadas otras tareas. La revisión confirma un apoyo específico; no crea representación legal ni acceso automático a cuentas.
Puedes volver al esquema cuando cambien ingresos, responsabilidades o necesidades. Comprueba las fechas de los documentos y pregunta cómo afectan los cambios a tu situación. El ejercicio no calcula una protección óptima ni evita cualquier pérdida: permite mantener visibles los recursos conocidos y las decisiones que requieren revisión profesional.
Contenido educativo. No es asesoramiento financiero, fiscal ni legal. Consulta a un profesional de tu país.
Preguntas frecuentes
¿Qué proporción debo dedicar a cada vértice?
No fijamos porcentajes universales. La combinación depende de necesidades, recursos, condiciones y normas aplicables. Empieza por un problema concreto y comprueba qué parte atendería cada recurso. Distingue lo disponible de lo solicitado y evita contar el mismo ahorro para varios compromisos que podrían coincidir en el tiempo.
¿Una póliza elimina la necesidad de ahorro?
La respuesta requiere revisar qué cubre y qué parte queda a tu cargo, además del calendario de tus pagos. Un seguro no debe contarse como dinero disponible para cualquier gasto. Lee sus condiciones y consulta dudas concretas antes de asumir que una necesidad familiar está resuelta.
¿Mi red tiene que ser una fuente de préstamos?
No. El apoyo puede consistir en compañía, información o una tarea que alguien acepte realizar. Pregunta qué es posible y respeta sus límites. Si se plantea un préstamo u otro compromiso económico, necesita sus propias condiciones y comprobaciones; la confianza personal no sustituye aclarar lo acordado.
Para seguir aprendiendo
- Resiliencia económica: prepararse antes de la tormenta
- Diversificar ingresos: no depender de una sola fuente
- Deuda y fragilidad: por qué el endeudamiento te deja expuesto
Fuentes y alcance
Consulta y revisión: 31/10/2026. Los ejemplos hipotéticos y las pautas prácticas son propuestas de MEE. Se indica el alcance de las fuentes consultadas.
- MEE · Seguros para emprendedores: qué riesgos transferir · E4.3.08. Referencia editorial propia para organizar preguntas sobre cobertura y compromisos. No valoración de un contrato personal. Consulta: 31/10/2026.
- MEE · Fondo de emergencia: el primer seguro del emprendedor · E4.3.14. Referencia editorial propia para distinguir reserva, gasto previsto y límites de la metáfora de seguro. Consulta: 31/10/2026.
- CFPB · An essential guide to building an emergency fund · 29/10/2025. Guía estadounidense sobre reserva para imprevistos y circunstancias personales. No se extrapolan productos, derechos bancarios ni una cantidad universal. Consulta: 31/10/2026.
- NAIC · Homeowners Insurance · guía de consumidores, consulta 31/10/2026. Guía de Estados Unidos usada como ejemplo de revisión de condiciones, coste y parte a cargo. No describe automáticamente contratos o normas de otros países. Consulta: 31/10/2026.