Los círculos de ahorro reúnen aportaciones periódicas y distribuyen el fondo según reglas compartidas. Una tanda puede adelantar dinero a una persona mientras las demás esperan su turno. Para entenderla necesitas mirar el calendario, quién custodia los fondos y qué sucede si alguien deja de pagar después de cobrar.
Cómo funcionan los círculos de ahorro: el modelo ROSCA
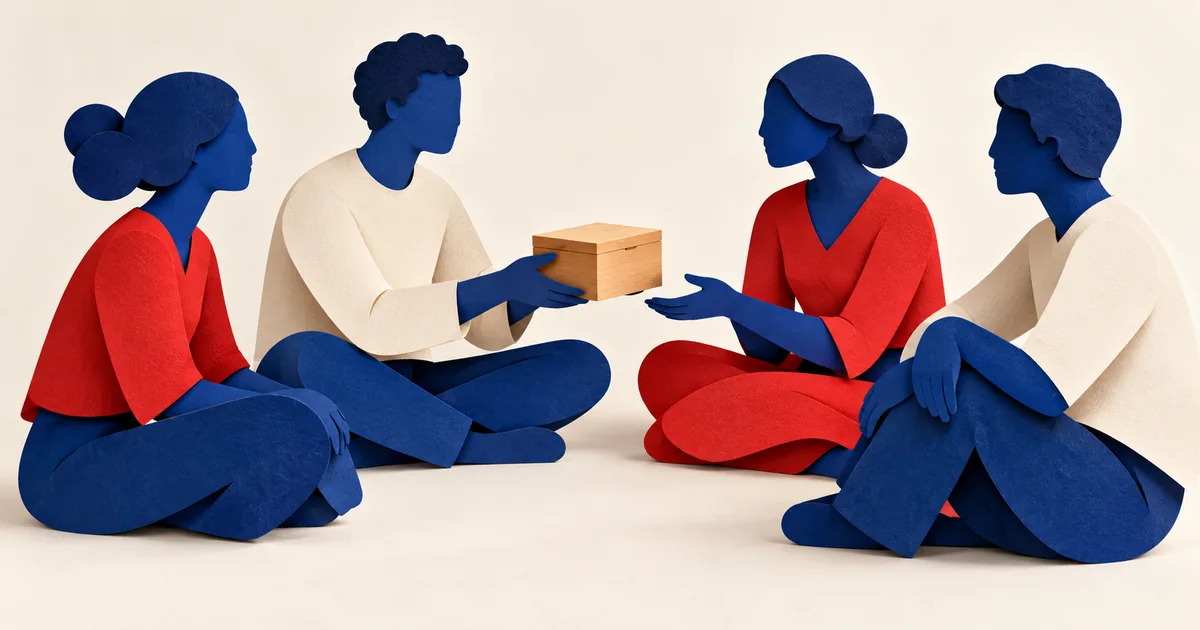
ROSCA es la sigla inglesa de asociación rotatoria de ahorro y crédito. En su versión sencilla, un grupo aporta una cantidad en cada periodo y entrega lo reunido a una persona distinta hasta completar la ronda. Recibir el fondo no termina el compromiso: quedan las aportaciones pactadas para los turnos posteriores.
Tandas, natilleras y cajas son nombres que aparecen en conversaciones sobre finanzas comunitarias, pero un nombre no describe una estructura única. Puede haber fondos acumulativos, préstamos internos u otras reglas. Antes de aplicar la explicación de una ROSCA, comprueba si el dinero rota completo o permanece en un fondo y quién puede disponer de él.
Ejemplo hipotético: cinco personas acuerdan aportar veinte unidades monetarias por semana durante cinco semanas. Cada semana una recibe cien. Si todas cumplen y no hay comisiones, cada una aporta cien y recibe cien. Quien cobra primero dispone antes del fondo; quien cobra al final ha esperado. No se ha creado una rentabilidad por juntar dinero.
Este ejemplo simplifica la realidad. No incorpora inflación, costes de organización, retrasos ni pérdidas. Tampoco afirma que veinte unidades sean asequibles para un hogar concreto. Su función es mostrar el movimiento del dinero y la obligación pendiente de quien ya recibió su turno.
Qué estudiaron Besley, Coate y Loury
El artículo de Timothy Besley, Stephen Coate y Glenn Loury publicado en American Economic Review en 1993 analiza un modelo de ahorro para comprar un bien duradero indivisible. Compara asignación por sorteo y mediante pujas. Bajo sus supuestos, agruparse puede mejorar el bienestar respecto a ahorrar por separado cuando no se accede al crédito.
Ese resultado es teórico y depende de preferencias, reglas y cumplimiento. El trabajo también estudia la sostenibilidad cuando alguien puede dejar de contribuir tras recibir el fondo. No es un ensayo que certifique la seguridad de una tanda particular ni una comparación universal con todas las cuentas o préstamos disponibles actualmente.
La lectura práctica de MEE es preguntar qué permite hacer antes la cooperación y qué obligaciones añade. El calendario puede ser útil para una compra prevista, pero sería un problema si necesitas el dinero en una fecha anterior a tu turno. Un mecanismo debe evaluarse por su funcionamiento concreto y por las alternativas accesibles.
Riesgos: impago, custodia y fraude
El riesgo no empieza únicamente cuando alguien miente. Un participante puede perder ingresos, afrontar una urgencia o haber calculado mal su capacidad de aportar. Si el calendario depende de pagos futuros, una interrupción afecta a quienes aún esperan. Por eso conviene distinguir un retraso comunicado, una discrepancia de registro y una apropiación deliberada.
También hay riesgo de custodia: quién recibe los pagos, cuánto tiempo conserva el dinero y cómo demuestra la entrega. La confianza personal no responde por sí sola esas preguntas. Compartir un registro puede facilitar comprobar movimientos, pero una hoja firmada no asegura que existan fondos para completar la ronda.
Ejemplo hipotético: una integrante cobra primero y después reduce su jornada laboral. No puede mantener la cuota. El grupo descubre que nunca acordó cómo tratar una dificultad de pago ni quién asumiría una falta. Culpar a quienes esperan no repone el dinero; necesitan documentar lo ocurrido y buscar una solución permitida en su país.
CONDUSEF, autoridad mexicana de protección de usuarios financieros, advierte sobre los riesgos de mecanismos informales. Su publicación «¿Y mi tanda?», de 2024, distingue el alcance de su intervención de las posibles consecuencias legales de no pagar. Es importante conservar esa diferencia al hablar de protección.
El mejor argumento en contra: protección y vías de reclamación limitadas
La crítica más fuerte es que el trato cercano puede hacer que se entregue dinero sin comprobar cómo se recuperaría ante un problema. CONDUSEF señala que no puede defender a participantes de esos esquemas como si se tratara de una institución financiera. Su artículo tampoco sostiene que todo incumplimiento quede sin consecuencias legales.
Por tanto, no sería riguroso afirmar que las tandas carecen de toda protección jurídica en cualquier lugar. Las vías de reclamación dependen de jurisdicción, hechos y pruebas. Para MEE, unas reglas vecinales pueden ordenar expectativas, pero no sustituyen supervisión, solvencia ni asesoramiento cuando aparece un conflicto.
Qué puedes hacer tú: revisar reglas antes de aportar
Estas preguntas son una propuesta de MEE para entender un acuerdo. No constituyen un método para evitar todo fraude ni una recomendación de participar. Si la respuesta es confusa, la presión del grupo no obliga a entregar dinero.
- Identifica participantes, responsable de custodia y medio de acreditar cada movimiento.
- Escribe importes, frecuencia, turnos, costes y fecha prevista de finalización.
- Pregunta qué sucede ante retrasos, salida, fallecimiento o desacuerdo.
- Revisa qué aportaciones seguirán pendientes después de cobrar.
- Compara disponibilidad del dinero y protección con alternativas autorizadas en tu país.
- Conserva justificantes y evita comprometer recursos que necesitas para gastos esenciales.
La lectura de MEE reconoce el valor de coordinar recursos entre personas y exige poder negarse sin represalias. La solidaridad necesita información comprensible y responsabilidades. Ninguna tradición comunitaria convierte una pérdida posible en dinero seguro.
Contenido educativo. No es asesoramiento financiero, fiscal ni legal. Consulta a un profesional de tu país.
Preguntas frecuentes
¿Una tanda genera intereses?
En el ejemplo sencillo de este artículo, sin comisiones ni pagos adicionales, cada participante recibe la suma de sus aportaciones. El beneficio buscado puede ser disponer antes de un fondo, no obtener intereses. Otras reglas cambian el resultado y deben explicarse antes de entrar; no presupongas rendimientos por el nombre.
¿Cobrar mi turno significa que ya terminé?
No en el modelo rotatorio descrito. Después de recibir el fondo siguen las aportaciones necesarias para que las demás personas cobren. Revisa el calendario completo antes de asumir el compromiso. Si prevés dificultades, comunícalas y consulta las opciones del acuerdo; recibir primero no elimina las obligaciones posteriores.
¿Un contrato vuelve segura una tanda?
Un documento puede aclarar obligaciones y ayudar a conservar pruebas, pero no crea solvencia ni impide que alguien incumpla. Su efecto jurídico depende del país y del contenido. Ante cantidades importantes o un conflicto, busca asesoramiento local. La confianza y la documentación son aspectos distintos de una garantía de recuperación.
Para seguir aprendiendo
- Qué es la economía compartida según MEE
- Microinversión en emprendedores cercanos: riesgos y buenas prácticas
- Invertir en otros: dinero, tiempo y oportunidades
Fuentes y alcance
Consulta y revisión: 31/10/2026. Las lecturas parciales y sus límites se identifican a continuación. Los ejemplos hipotéticos y las pautas prácticas son propuestas de MEE.
- Timothy Besley, Stephen Coate y Glenn Loury · The Economics of Rotating Savings and Credit Associations · AER83(4),1993,792–810. Lectura del resumen y los pasajes sobre sostenibilidad e impago. Modelo teórico con supuestos; no certifica una tanda ni su superioridad frente a cualquier alternativa. Consulta: 31/10/2026.
- CONDUSEF · ¿Y mi tanda? · Proteja su Dinero · mayo2024. Advertencia mexicana sobre tandas y límites de intervención deCONDUSEF. No equivale a afirmar que todo incumplimiento carezca de consecuencias legales. Consulta: 31/10/2026.
- CONDUSEF · advertencia sobre mecanismos informales de ahorro e inversión. Contexto institucional mexicano sobre riesgos del ahorro informal. No se utilizan sus cifras históricas como datos actuales. Consulta: 31/10/2026.