Hablar de inflación como impuesto ayuda a entender una pérdida cotidiana: con el mismo dinero compras menos. La expresión describe un mecanismo económico, aunque no exista un recibo tributario. El caso venezolano exige precisar cuándo la emisión financia al Estado y qué otros factores intervienen en una crisis de precios.
| País | Venezuela. |
|---|---|
| Fecha | Serie histórica de 2018 y estudios de 2016 y 2022; consulta 29/10/2026. |
| Norma o decisión | Financiación monetaria del déficit y restricciones cambiarias. |
| Quién informa | FMI; investigación monetaria de Phillip Cagan. |
| Qué se examina | Pérdida de poder adquisitivo y capacidad de financiar gasto mediante emisión. |
| Argumentos a favor | La financiación monetaria puede cubrir urgencias de caja. |
| Objeciones | Puede trasladar costes a quienes conservan saldos monetarios. |
| Evidencia | Serie de precios y análisis con fechas y alcance identificados. |
| Estado actual | Lectura histórica; no previsión de inflación ni recomendación de inversión. |
Contenido educativo. No es asesoramiento financiero, fiscal ni legal. Consulta a un profesional de tu país.
Inflación como impuesto: qué significa
Las orientaciones fiscales del FMI explican cómo crear dinero puede financiar al gobierno. También advierten que una expansión compatible con una mayor demanda de dinero puede ser absorbida sin inflación. El problema aparece cuando la emisión supera los saldos que la gente desea mantener y contribuye a elevar los precios.
Conviene distinguir señoreaje e impuesto inflacionario. El primero se refiere a los recursos obtenidos mediante creación de dinero; el segundo, a la erosión del valor real de los saldos monetarios por la subida de precios. No son magnitudes idénticas ni todo encarecimiento se convierte, euro por euro, en ingreso del Tesoro.
El trabajo de Phillip Cagan de 1956, consultado mediante pasajes del capítulo original, estudia la relación entre expectativas de precios y demanda de dinero en hiperinflaciones. La posibilidad de que las personas reduzcan sus saldos reales también limita cuánto puede recaudar un gobierno emitiendo.
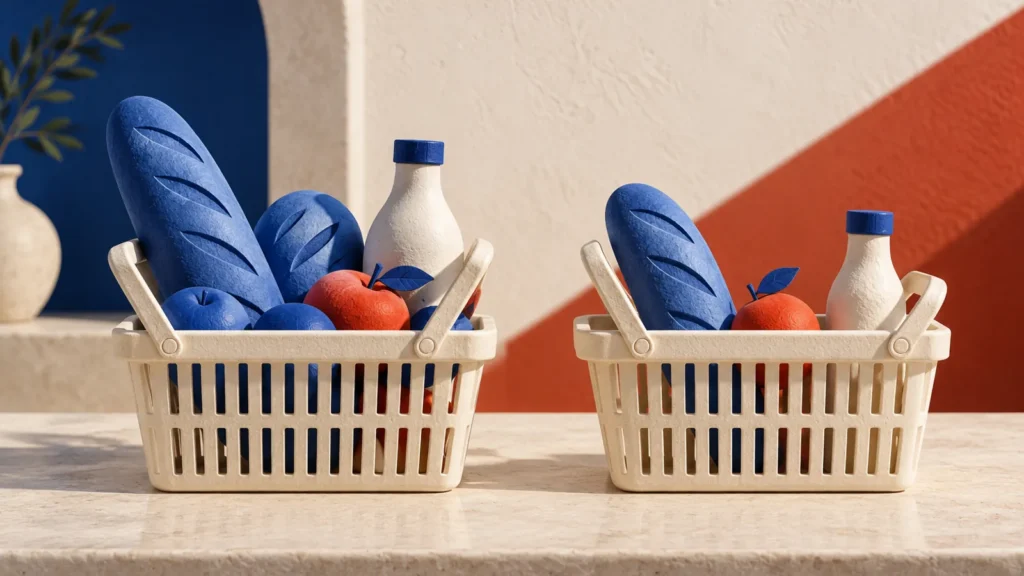
Ejemplo hipotético 1. Una cesta pasa de 100 a 120 unidades monetarias mientras conservas 100 en efectivo. Ahora puedes comprar aproximadamente el 83,3% de aquella cesta: tu capacidad de compra cae un 16,7%. El aumento del precio fue del 20%; ambos porcentajes tienen bases distintas. Este cálculo no describe una familia venezolana real.
La hiperinflación venezolana y sus medidas
La base WEO del FMI, edición de octubre de 2026, registra para Venezuela una variación de los precios medios al consumidor del 65.374,1% en 2018. Es un dato histórico de esa serie y edición. No corresponde al aumento de un mes ni a la variación entre diciembre y diciembre.
El estudio del FMI sobre la crisis venezolana de 2022 relaciona el desplome de ingresos petroleros y tributarios con déficits financiados mediante emisión. Su análisis también describe deterioro del ingreso laboral. Debe leerse con sus límites de información y sin atribuir al estudio una medición individual de cada hogar.
Quién soporta la pérdida
MEE propone observar cuatro condiciones: cuánto dinero mantienes, con qué rapidez se ajusta tu ingreso, qué pagos tienes comprometidos y qué alternativas puedes utilizar. Una persona que cobra una cantidad fija y compra alimentos durante el mes tiene una exposición diferente de quien puede renegociar precios a diario.
La preocupación por los hogares con menos recursos es concreta: perder capacidad de compra puede afectar necesidades esenciales y dejar poco margen de adaptación. Eso no demuestra que todos soporten la mayor pérdida absoluta. Para afirmarlo sobre Venezuela haría falta información distributiva comparable sobre ingresos, activos y consumo.
Ejemplo hipotético 2. Un salario aumenta de 100 a 110 mientras la cesta habitual pasa de 100 a 120. Aunque la nómina nominal sube, permite adquirir menos de esa cesta. La comparación útil utiliza ambos cambios y el mismo periodo. El ejemplo no supone que todos los salarios o productos se ajusten igual.
El mejor argumento contrario: petróleo y sanciones
La objeción más fuerte pide explicar por qué una economía pierde ingresos y producción antes de atribuirlo todo a la imprenta. Un modelo de Valerie Cerra publicado en 2016 examina cómo la caída de ingresos petroleros y el racionamiento de divisas pueden interactuar con la inflación. Es un modelo, no una estimación de la cuota causal de cada factor.
El informe de 2022 sitúa el descenso de la producción petrolera antes de las sanciones petroleras estadounidenses de enero de 2019. Esa cronología no prueba que las sanciones carecieran de efectos: el documento distingue factores internos y externos. Tampoco permite afirmar que toda la crisis comenzara después de aquella medida.
MEE considera necesario reconstruir la secuencia: ingresos, gasto, producción, acceso a divisas y forma de cubrir el déficit. Un choque externo puede agravar las cuentas; las decisiones internas condicionan su transmisión. Identificar esa interacción permite debatir responsabilidades sin inventar porcentajes explicativos ni tratar una causa como explicación completa.
La lectura de MEE
MEE defiende presupuestos que hagan visible la financiación de los compromisos públicos y reglas monetarias comprensibles. La urgencia de pagar servicios merece una respuesta que explique también sus costes sobre quienes reciben o conservan dinero. Evaluar esa respuesta exige contrastar alternativas y sus consecuencias, incluida la protección de las necesidades básicas.
Preguntas frecuentes
¿Toda inflación es un impuesto que cobra el gobierno?
La expresión señala una pérdida de poder adquisitivo de los saldos monetarios y puede ayudar a examinar la financiación mediante emisión. No convierte cualquier subida de precios en recaudación pública equivalente. Hay que estudiar sus causas, la demanda de dinero y la forma concreta en que el Estado obtiene recursos.
¿Por qué no se usan indistintamente las cifras de inflación?
Una variación mensual, una tasa entre finales de año y una variación del promedio anual comparan periodos diferentes. Pueden arrojar cifras muy distintas sin contradecirse. Antes de compartir un dato conviene guardar indicador, país, periodo y edición. La cifra de 2018 citada aquí corresponde al promedio anual del WEO.
¿Este caso permite saber qué pasará con mis ahorros?
El artículo explica mecanismos e identifica un episodio histórico. No ofrece una previsión para otra economía ni indica qué activo comprar. Para valorar una situación personal hacen falta moneda, horizonte, obligaciones y riesgos concretos. MEE propone comenzar por entender las medidas de precios y consultar orientación profesional adecuada a tu país.
Para seguir aprendiendo
- El día de la liberación fiscal
- La curva de Laffer
- Progresividad y confiscación
- La cuña fiscal
- Impuestos y Redistribución
Fuentes y alcance
Consulta: 29/10/2026. Ejemplos hipotéticos e ilustraciones conceptuales. Datos e investigaciones conservan periodo y método; las interpretaciones de MEE se identifican como tales.
- FMI, WEO de octubre de 2026: inflación media de Venezuela. Consultado el 29/10/2026.
- FMI, Guidelines for Fiscal Adjustment, capítulo I. Consultado el 29/10/2026.
- Phillip Cagan, The Monetary Dynamics of Hyperinflation, 1956. Consultado el 29/10/2026.
- FMI, Regional Spillovers from the Venezuelan Crisis, 2022. Consultado el 29/10/2026.
- Valerie Cerra, Inflation and the Black Market Exchange Rate in a Repressed Market: A Model of Venezuela, 2016. Consultado el 29/10/2026.